

Наличные деньги в ближайшие годы могут стать атавизмом. Повышается доля альтернативных безналичных платежей, к которым относят оплату по СБП, банковским платежным приложениям, QR-кодам и биометрии, электронным кошелькам на маркетплейсах. Человека окружает множество соблазнов, включая подписки на различные сервисы. Людям доступно множество финансовых продуктов. В результате в связи с цифровизацией многим стало не проще, а, наоборот, сложнее управлять своими средствами. Повышается закредитованность населения, с которой государство старается бороться.
В статье проведем экскурс в историю — вспомним, почему появилась письменность, когда вопрос управления финансами дошел до компьютера, как сейчас ИИ-модели помогают пользователям и что нам ждать от будущего.
Экскурс в историю
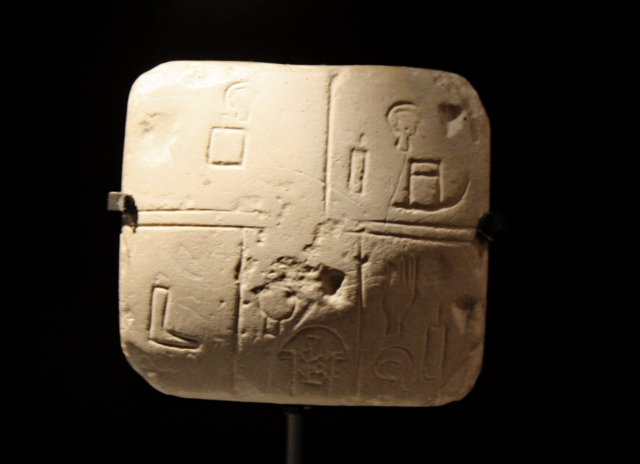
Зачем человечеству понадобилась письменность? Может быть, для того, чтобы фиксировать законы? Или передавать будущим поколениям поэтические произведения? В своей книге «Sapiens: Краткая история человечества» Юваль Ной Харари отмечал, что самые древние известные нам тексты — это сухие экономические документы. Самые ранние хозяйственные записи, по мнению ученых — это найденная на территории древнего шумерского города Киш глиняная табличка 3500 года до нашей эры, а также более поздние образцы.
«К сожалению, эти первые дошедшие до нас тексты не содержат ни философии, ни поэзии, ни преданий, ни даже законов или сообщений о царских победах. Это экономические документы, фиксирующие уплату налогов, накапливающиеся долги и владение собственностью».
Первое записанное имя человека также принадлежит не пророку, писателю или даже государственному деятелю. Это был бухгалтер Кушим, работавший в древнем Шумере около 3200 года до нашей эры. По другой версии, этим знаком могли обозначать должность или организацию. На таких табличках, например, фиксировали, как Кушим выдал неким должностным лицам 14 712 литров ячменя.
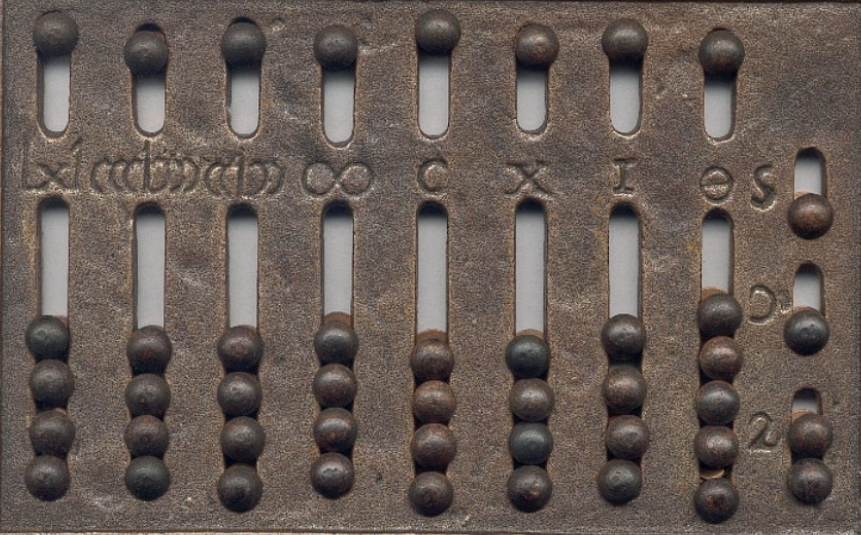
Древнеримские финансисты использовали различные учетные книги. Для ежедневных записей был создан дневник Adversaria. Ежемесячные итоги переносились в Rationes. Для учета приходов и расходов был нужен Codex accepti et expensi. Kalendarium, или долговая книга, предназначался для учета заемного и предоставленного в ссуду капитала. Около 2300 года до н.э. появились первые прототипы абакуса, облегчившие расчеты.
В XIII веке бухгалтеры впервые применили двойную запись. Такой подход был необходим в связи с развитием торговли и позволял вести более точный учет. Уже в конце XV века итальянский математик Лука Пачоли в трактате «О счетах и записях» систематизировал этот метод, описав его принципы.
«Ни один счет не может быть дебетован без одновременного кредитования другого счета на ту же сумму».
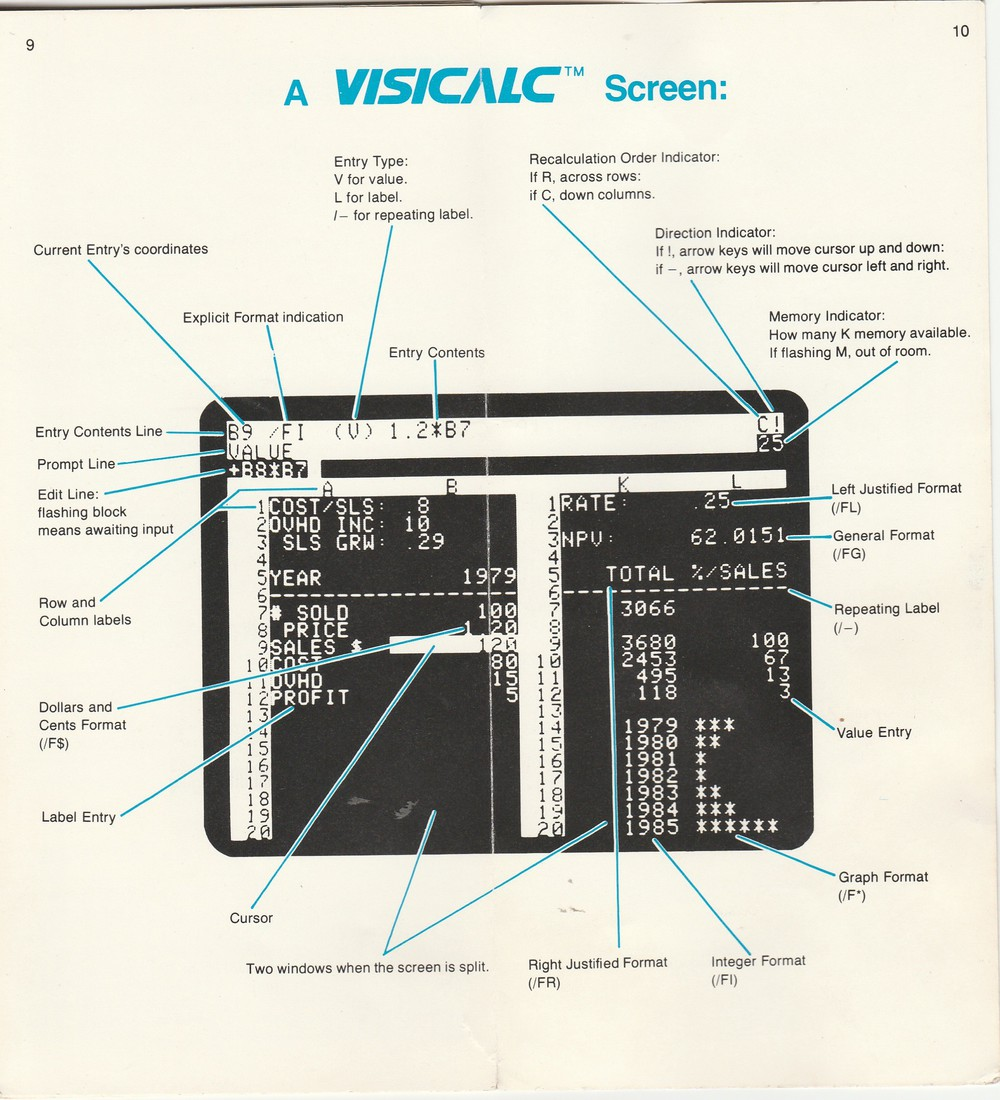
Мало что менялось в процессах учета доходов и расходов до XX века, когда появились компьютеры. К началу 1980-х были разработаны несколько систем компьютерного бюджетирования, позволявших выводить бухгалтерские таблицы на экран и распечатывать их. Но такие таблицы не были интерактивными, каждое изменение требовало перерасчета. К тому же, бухгалтеры не могли ими пользоваться самостоятельно без программистов. Так что специалист с обычным калькулятором мог справиться с задачей быстрее.
VisiCalc поменял правила игры. Программу разработал 27-летний студент Гарвардской школы бизнеса, имевший за плечами диплом инженера-электронщика Массачусетского технологического института (MIT). В 1978 году он запустил на Apple II интерактивную электронную таблицу.
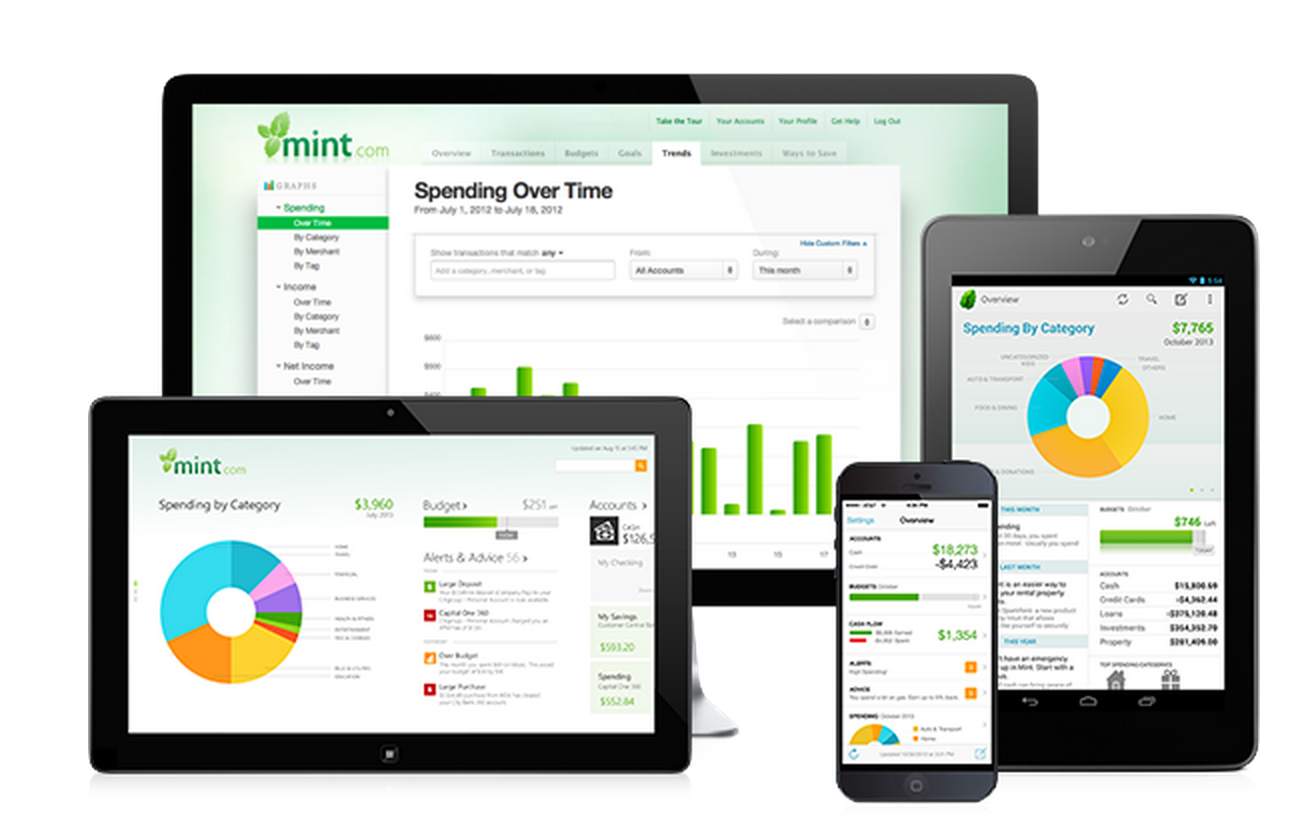
 В 2006 году на рынке появился сервис Mint, он проработал около 15 лет. Это бесплатная программа для ведения бюджета. Пользователи привязывали к ней банковские счета, а она сортировала транзакции и настраивала ежемесячный бюджет. Программа работала в автоматическом режиме и не требовала ручного ввода данных в таблице.
Сейчас мы живем в мире, где есть возможность открыть банковское приложение, проанализировать свои затраты, настроить копилки и воспользоваться другими инструментами для финансового здоровья. И недавно появилась возможность добавить в эту схему искусственный интеллект.
ИИ для личных финансов сегодня
Инструменты на основе искусственного интеллекта выполняют несколько основных задач. Алгоритм обрабатывает банковские выписки, выявляет устойчивые паттерны поведения и обнаруживает незаметные утечки бюджета. Ими могут быть автоматические платежи и ненужные подписки на сервисы.
Нейросеть подскажет, что вы не сможете накопить нужную сумму денег, если не измените подход к планированию бюджета. Также вы можете использовать ее для того, чтобы планировать бюджет для достижения ваших целей.
Чтобы грамотно управлять бюджетом, нужно учиться. Так ИИ может стать наставником, объяснить, почему те или иные решения имеют смысл, как работает сложный процент и какая стратегия экономии подошла другим пользователям и способна помочь вам.
Для этой цели можно использовать любые существующие LLM-модели, и лучше в этом случае сразу несколько. Важно правильно задать вопрос, так как это – 50% успеха. Промпт может содержать:
- роль;
- задачу;
- контекст;
- формат ответа;
- источники данных;
- ограничения.
Допустим, пользователь хочет накопить определенную сумму на отпуск. В таком случае промпт может выглядеть следующим образом:
«Ты — личный финансовый консультант. Мне нужно за 5 месяцев накопить 100 000 рублей для поездки в отпуск. Моя зарплата составляет 175 000 рублей. Приведи мне данные в формате таблицы, где именно я могу сократить расходы, так как пока не могу выделить больше 15 000 рублей в месяц. Используй для анализа мою банковскую выписку за три месяца, которую я прикладываю».
Другая задача — более масштабная, сделать финансовую подушку в размере 3 зарплат. Промпт может выглядеть так:
«Ты — личный финансовый консультант. Моя цель — создать финансовую подушку в размере трех зарплат (525 000 рублей) за 18 месяцев. Зарплата: 175 000 рублей после налогов, текущие накопления: 80 000 рублей. Обязательные расходы: аренда 40 000, кредит 20 000, коммунальные 8 000, еда 25 000, транспорт 10 000 рублей. Рассчитай ежемесячную сумму накоплений, найди категории для сокращения расходов, предложи помесячный план и рекомендуй ликвидные инструменты для хранения подушки. Формат: таблица (Категория | Текущие траты | Рекомендуемые | Экономия), план на 30 дней, 3-5 конкретных шагов. Не предлагай отказываться от базовых потребностей, подушка должна быть доступна за 1-3 дня. Если срок нереалистичен, предложи альтернативу».
Третья — выбраться из финансовой ямы, закрыть кредиты, выбрать стратегию (лавина, снежный ком, другие):
«Ты — эксперт по управлению долговой нагрузкой с 10-летним опытом. У меня три активных кредита: кредитная карта с долгом 150 000 рублей, ставка 29% годовых, минимальный платеж 5 000 рублей в месяц; потребительский кредит на 300 000 рублей под 18% годовых с платежом 12 000 рублей в месяц; микрозайм в размере 50 000 рублей, ставка 0,8% в день, нужно погасить за 30 дней. Ежемесячный доход: 180 000 рублей после вычета налогов. Обязательные расходы: аренда квартиры 45 000 рублей, коммунальные услуги 8 000 рублей, еда 25 000 рублей, транспорт 10 000 рублей. Составь пошаговый план погашения долгов, чтобы минимизировать общую сумму выплаченных процентов».
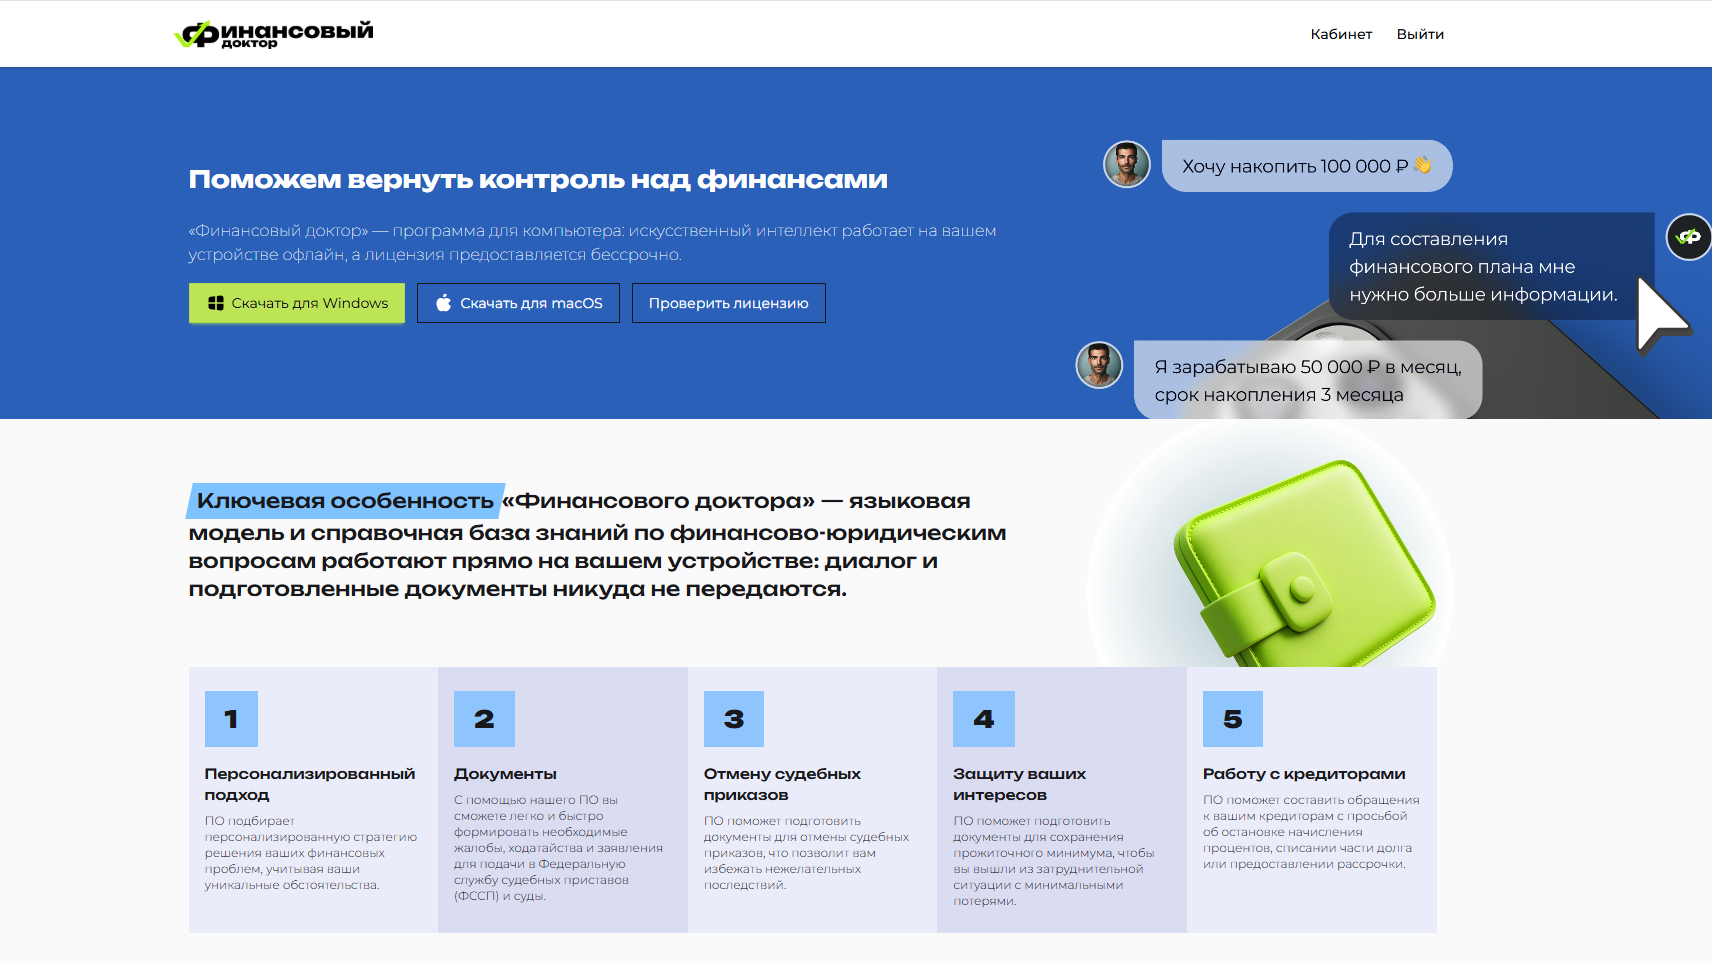
Информация, которую выдают различные LLM-модели, может отличаться. Разница возможна в том числе из-за отсутствия в них знания законодательства конкретной страны и множества других факторов, отличающих модели общего назначения от узкоспециализированных. В случае с Финансовым доктором от «Финтех-Маркет» разработчики учили модель именно с учетом российского контекста и вопросов финансов. Таким образом были введены ограничения, максимально снижающие риски от неточных ответов.
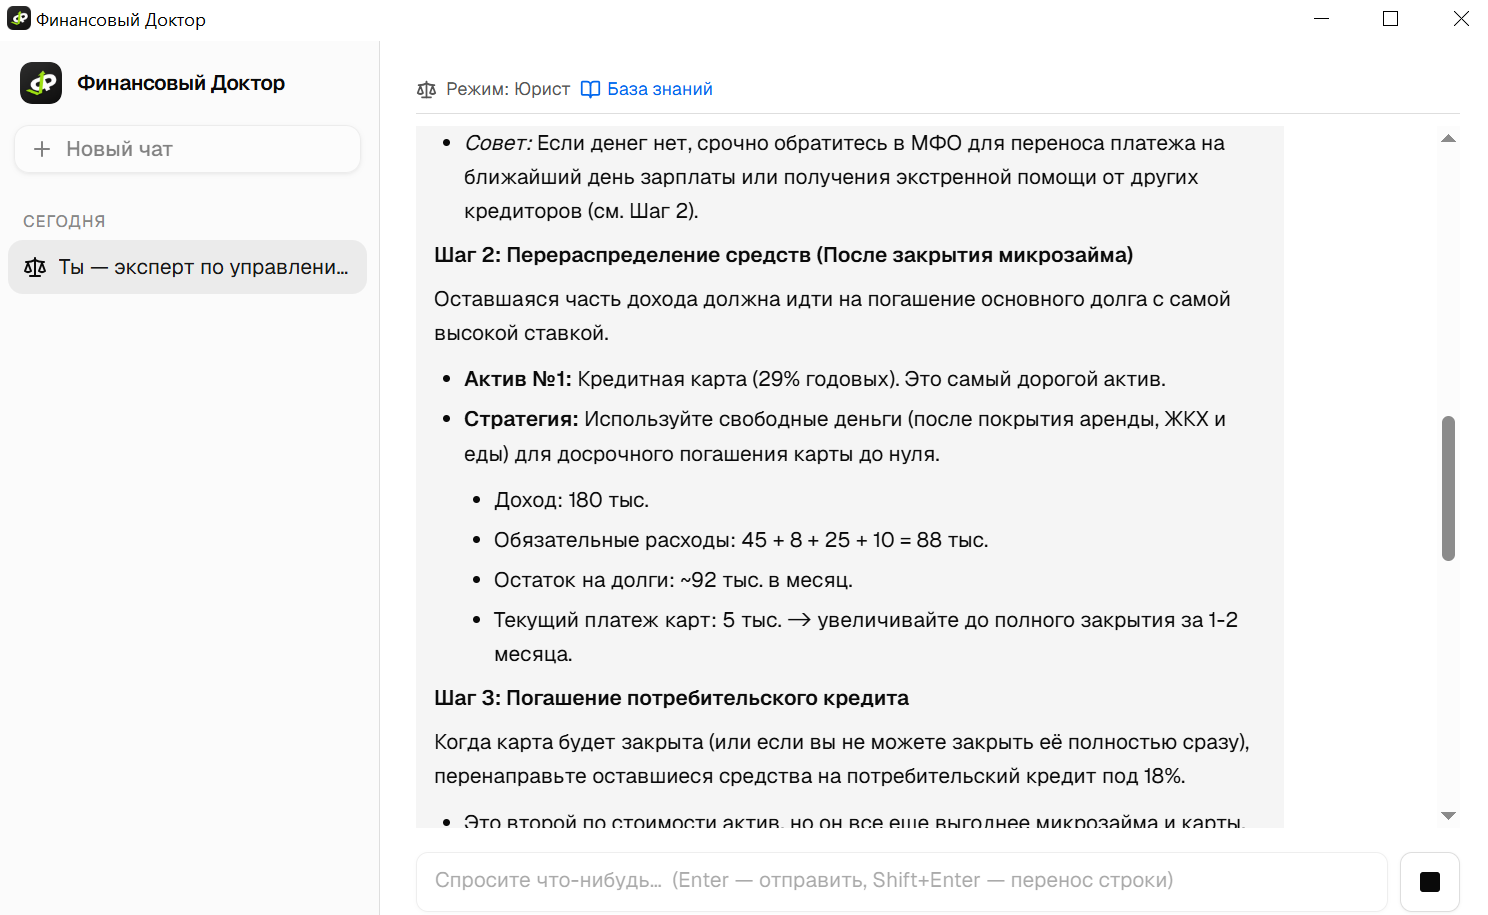 Ранее Финансовый Доктор был доступен только на сайте. Чтобы сделать более удобным использование модели, была добавлена версия для скачивания на Windows и macOS.
Как будет выглядеть будущее
Возможно, нас ждет интеграция ИИ с «Госуслугами» и налоговой. В этом случае сервисы смогут учитывать изменения в законодательстве, включая льготы или индексацию пенсий. Так ассистент сможет напоминать вам о том, что вы можете в конкретном месяце получить вычет за лечение или образование детей и вернуть определенную сумму.
Инструменты для управления бюджетом семьи помогут синхронизировать счета супругов, родителей и детей, контролировать расходы, планировать крупные покупки с учетом мнения всех членов семьи. Задачей ИИ будет поиск баланса между комфортной жизнью и достижением таких целей, как накопления на отпуск, автомобиль или первый взнос по ипотеке.
Нейросеть сможет указать, где вы тратите лишние деньги. Вряд ли наличные полностью исчезнут, поэтому возможен сценарий, когда ИИ подскажет: «Вы три месяца подряд снимаете деньги в чужих банкоматах с комиссией, используйте карту ближайших банкоматов вашего банка». Но проактивность важнее, чем реакция на уже случившиеся события. Задачей нейросети будет предупреждение об угрозах: «Ваша долговая нагрузка достигла 45% — это выше безопасного уровня. Давайте пересмотрим бюджет».
Главным отличием от сегодняшних голосовых ассистентов и LLM-моделей может стать развитие изолированных приложений в сторону интеграции с повседневными инструментами. Колонка в комнате сможет стать рупором таких предупреждений, так как будет подключена к вашим счетам.
В более отдаленном будущем возможно принятие решений за человека. Мы можем получить интегрированный с банками, государственными системами и маркетплейсами сервис, способный направить пользователя в сторону правильного использования средств. Он предупредит о ненужных тратах или даже запретит что-то покупать, если это не вписывается в бюджет и не является необходимым.
Итог
За 5,5 тысячи лет, которые мы прошли от глиняных табличек Шумера, не изменилась суть: технология — это инструмент, а за принятие решений отвечает человек. Так, письменность не избавила древних бухгалтеров от ошибок в подсчетах, а двойная запись не спасла венецианских купцов от банкротств. Электронные таблицы тоже не сделали всех богатыми. Искусственный интеллект является на данный момент отличным помощником, но финансовую грамотность никто не отменял.
Рэй Курцвейл в своей книге 2005 года давал такой прогноз: «ИИ-агент станет таким же умным, как человек, в 2029 году». Остается надеяться, что ИИ все-таки будет умнее, так как люди до сих пор не научились пользоваться деньгами.