



Технический сбой в JPMorgan Chase 16 ноября привел к задержкам переводов у клиентов других американских банков, хотя их собственные системы продолжали работать в штатном режиме. По словам экспертов «Увеон» (бренд Termidesk, входит в «Группу Астра»), подобные ситуации возникают из-за взаимозависимости цифровых сервисов, когда для выполнения одной операции требуется согласованная работа нескольких организаций.
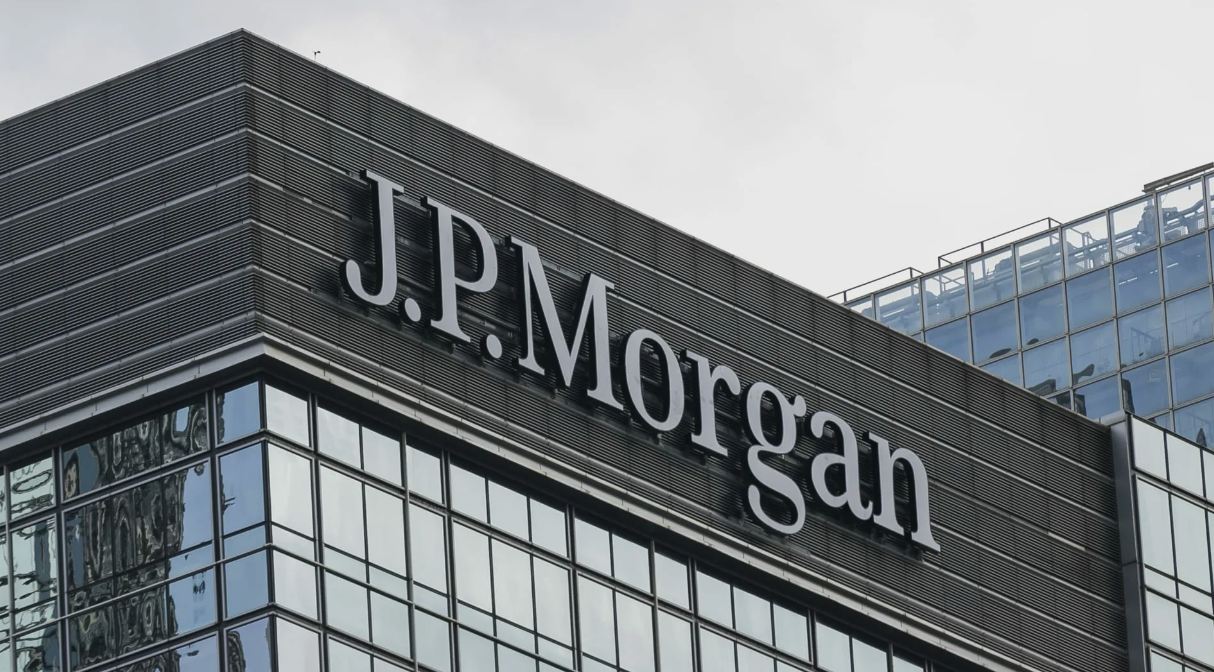
Причиной неполадок в JPMorgan Chase стала программная ошибка во внутренней инфраструктуре банка. Признаков кибератаки обнаружено не было. Клиенты сохраняли доступ к своим счетам, однако часть операций обрабатывалась с задержкой. В частности, U.S. Bank предупредил о возможных проблемах с переводами через платежный сервис Zelle, несмотря на исправную работу собственных систем. К вечеру 16 ноября JPMorgan Chase сообщил о восстановлении штатной обработки транзакций.
Финансовые последствия этого инцидента пока не раскрывались. Однако представление о стоимости подобных сбоев дают международные исследования. Согласно данным New Relic, опубликованным в октябре 2026 года, средняя оценка потерь от часа серьезного ИТ-простоя в финансовом секторе составляет 1,69 млн долларов. При этом 30% опрошенных сталкиваются с такими неполадками не реже одного раза в неделю. В исследовании участвовали 278 специалистов банков, страховых, инвестиционных и других финансовых организаций.
Отдельный пример финансовых последствий технического сбоя связан с британским Barclays. В январе–феврале 2025 года неполадки в системах банка привели к тому, что 56% онлайн-платежей в период инцидента не прошли. Согласно данным регулятора, Barclays оценивал предстоящие компенсации пострадавшим клиентам в 5–7,5 млн фунтов стерлингов.
Сергей Халяпин, директор по развитию новых рынков и технологических партнеров «Увеон», объясняет, что даже исправная инфраструктура банка не гарантирует успешного выполнения всех операций. Причина может находиться в системах других организаций, участвующих в обработке платежа.
«Для клиента перевод денег выглядит просто: выбрал получателя, ввел сумму и отправил платеж. Но дальше запрос проходит через несколько систем, иногда принадлежащих разным организациям. Если одна из них перестает отвечать или работает с задержкой, это отражается на всей операции. При этом приложение может открываться, показывать остаток на счете и выполнять другие функции. Получается, что банк вроде бы работает, но перевести деньги клиент не может».
Сергей Халяпин, директор по развитию новых рынков и технологических партнеров «Увеон»
Справиться с частью технических отказов помогают резервирование и балансировка нагрузки. Например, если один из серверов приложения перестал отвечать, балансировщик при наличии резервных мощностей может направить запросы на другие работоспособные узлы. Это позволяет сохранить доступность сервиса без необходимости дожидаться восстановления отказавшего оборудования.
Однако возможности балансировки ограничены характером неполадки. Если программная ошибка затрагивает все приложение или возникает в системе другой организации, перераспределение нагрузки не решит проблему. Здесь необходимы механизмы контроля операций и обработки задержек. В частности, если подтверждение платежа не поступило вовремя, система должна корректно определять его состояние и исключать ошибочное повторное исполнение.
По словам Халяпина, устойчивость банковских сервисов необходимо оценивать с учетом всей цепочки обработки операций, включая взаимодействие с внешними системами. Исправность серверов и доступность приложения важны, но для клиента главным результатом остаётся возможность провести платеж без задержек.