



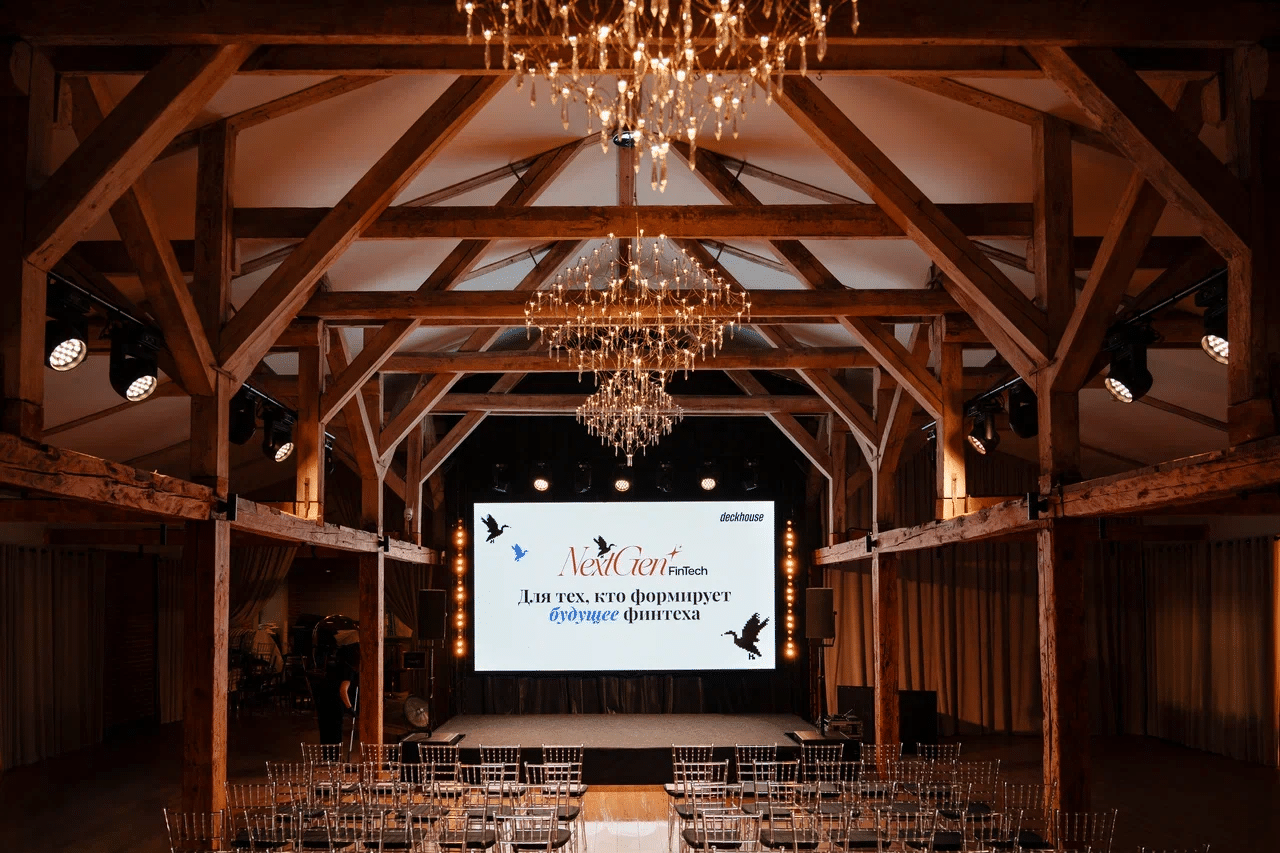
«Компьютерра» совместно с Deckhouse и экспертным лейблом «Тишина» представила на встрече NextGen FinTech исследование «Финтех нового уровня: от удобных приложений к зрелой технологической основе». Эксперты обсудили разрыв между удобными приложениями и внутренними технологиями, влияние ИИ на разработку и условия, при которых российский финтех сможет сохранить скорость развития. Полную версию отчета уже можно прочитать тут. О самых ярких результатах — в материале.
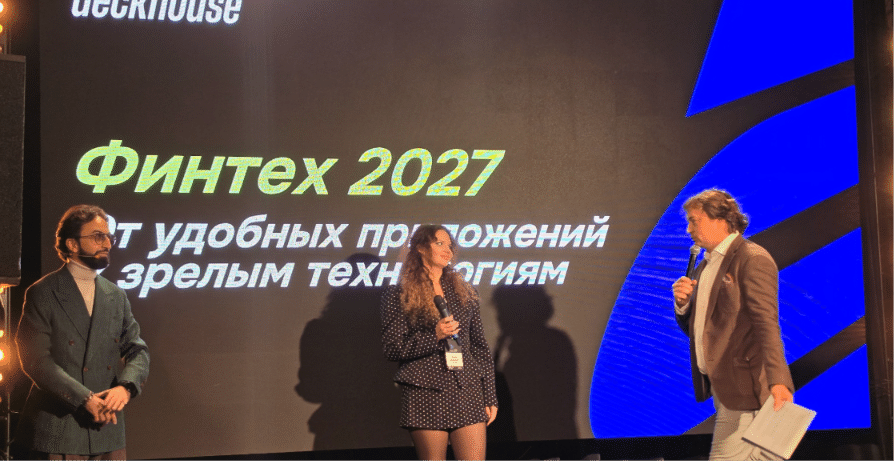
 Исследование «Финтех 2027» посвящено технологической зрелости российского финансового рынка. Мы изучили, что скрывается за удобными банковскими приложениями, как ИИ влияет на разработку, какие архитектурные решения замедляют запуск продуктов и где проходит граница между облачной гибкостью и контролем над критичными системами. В основу отчета вошли 12 экспертных интервью, опрос 53 представителей отрасли и анализ 22 российских и международных отчетов. Также проведен сравнительный анализ российского финтеха с рынками стран СНГ, Ближнего Востока и Северной Африки, Европы, США и Китая.
Российский финтех опережает собственную инфраструктуру
Встречу открыл Евгений Чернов, совладелец ИТ-фестиваля ULCAMP, владелец экспертного лейбла «Тишина» и партнер премии «Цифровые вершины». Затем гостей поприветствовала главный редактор «Компьютерры» Элиза Новикова.
«Российский финтех умеет создавать удобные цифровые продукты. Теперь его конкурентоспособность зависит от того, что остается за интерфейсом — архитектуры, данных, инфраструктуры и скорости внутренних изменений. Этим исследованием мы хотели зафиксировать реальную точку рынка и понять, где находится потенциал роста банков и сервисов на 2027 год».
Элиза Новикова, главный редактор «Компьютерры»
О методологии и полученных результатах рассказал руководитель исследования Карапет Манасян, директор продуктовых направлений Deckhouse («Флант»).
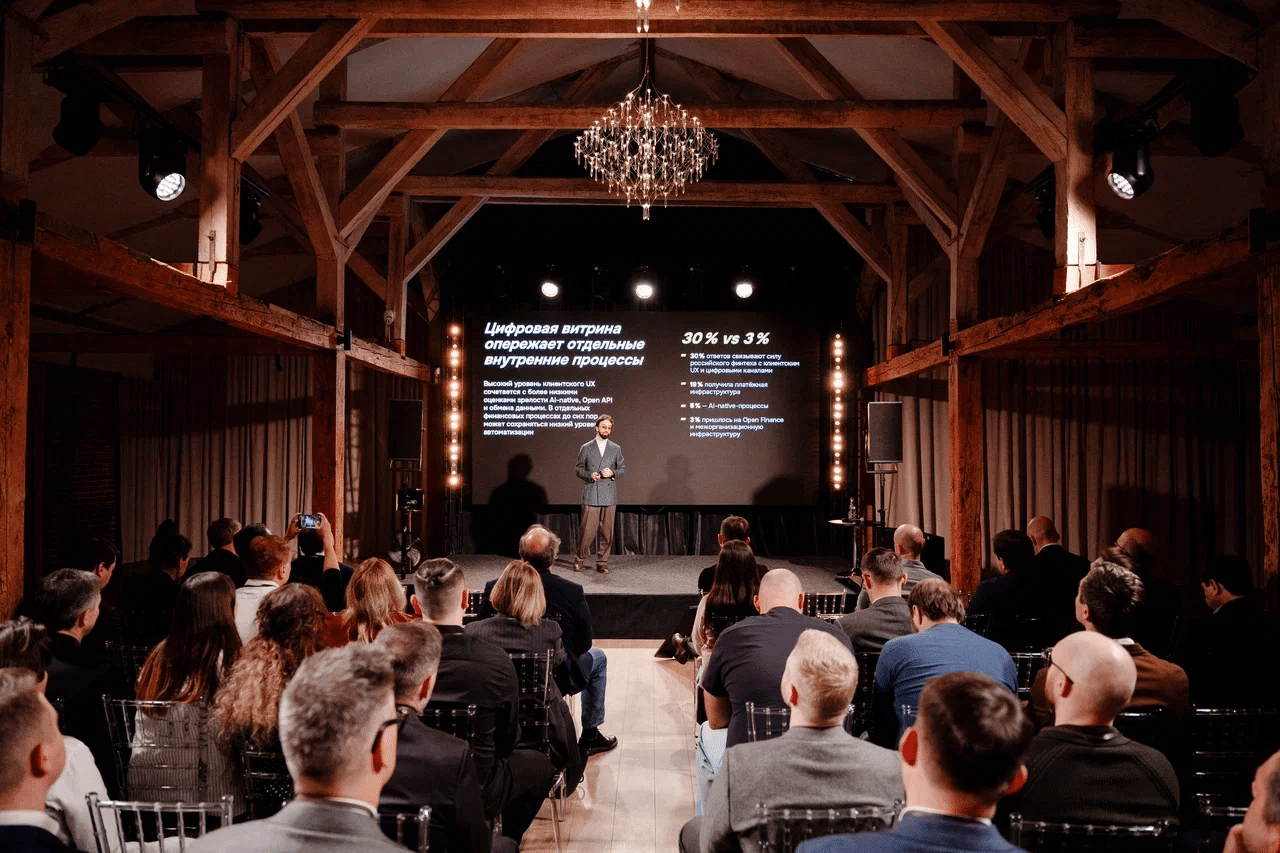
 Одним из главных результатов стал заметный разрыв между качеством клиентских сервисов и зрелостью внутренних процессов. Пользователь получает удобное приложение с десятками финансовых услуг, однако за цифровой витриной могут сохраняться слабо автоматизированные операции, сложные согласования и технологические ограничения.
Около 30% респондентов связали силу российского финтеха с качеством клиентского опыта и цифровых каналов, еще 19% — с платежной инфраструктурой. На AI-native-процессы пришлось 5% ответов, на Open Finance и межорганизационную инфраструктуру — 3%. Получается, что наиболее заметные достижения отрасли пока сосредоточены в клиентском контуре, тогда как внутренние технологии и взаимодействие между организациями развиваются менее равномерно.
 Карапет Манасян отдельно обратил внимание на то, что сравнивать финтех разных стран напрямую не всегда корректно. На развитие рынка влияют культурные особенности, привычки пользователей, регулирование и сложившаяся структура отрасли.
Например, в странах MENA (страны Магриба и Ближнего Востока) чаще используют готовые решения, которые требуют меньше собственной разработки, но оставляют меньше возможностей для адаптации. В Узбекистане финтех развивается и за пределами традиционных банков, а в Китае финансовые сервисы тесно связаны с крупными цифровыми экосистемами. Европейский и американский рынки, в свою очередь, сильнее зависят от множества поставщиков и уже существующих технологических решений.
Российские финансовые компании не спешат отказываться от собственных разработок и инфраструктуры. Готовые продукты позволяют быстрее запустить нужный сервис, но редко обходятся без доработок. Их приходится приспосабливать к уже работающим системам и внутренним правилам компании. Своя разработка дает больше возможностей, однако под нее нужны специалисты, время и деньги. Таким образом, выбор между покупкой и созданием собственного решения каждый раз зависит от конкретной задачи.
Похожая ситуация складывается и с облаками. По итогам исследования более 30% организаций по-прежнему размещают ресурсы и рабочие нагрузки на собственной инфраструктуре. В облако они выносят менее критичные сервисы, тестовые и нагрузочные среды. Там же можно получить дополнительные вычислительные мощности для работы с ИИ. Банковские и платежные системы компании пока предпочитают не передавать на внешние площадки.
Такое разделение не случайно — основные системы остаются на собственных мощностях, а облака используют там, где нужны гибкость и возможность быстро нарастить ресурсы. При этом публичные площадки чаще подходят для тестирования и задач, не связанных с защищенным контуром. Перенос нагрузок между разными площадками ради отказоустойчивости пока не стал распространенной практикой.
Карапет Манасян также отметил, что само использование облаков еще не говорит о зрелости ИТ-инфраструктуры. Важно не просто перенести часть систем к провайдеру, а понимать, сколько стоит их работа и содержание всей инфраструктуры.
По его словам, следующий этап развития связан с модернизацией систем, которые накапливались годами, и внедрением ИИ в повседневные процессы. Параллельно компаниям предстоит развивать платформенный подход, чтобы продуктовые команды могли самостоятельно получать инфраструктурные ресурсы и быстрее запускать изменения. Для этого потребуется упростить интеграцию систем, стандартизировать взаимодействие через API и развивать открытые интерфейсы.
Искусственный интеллект ускоряет разработку, но не весь бизнес
Отдельный блок исследования посвятили применению искусственного интеллекта. В центре внимания оказалась разработка — эта тема ближе всего к аудитории встречи, в которую входили СЕО, СТО и CIO. Чаще всего компании используют ИИ для проверки кода, оценки его качества и безопасности. Следом идет генерация кода. Также инструменты применяют при работе с продуктовым портфелем, выборе приоритетов и тестировании.
Пока ИИ чаще помогает разработчикам в отдельных задачах, чем самостоятельно создает готовые продукты. Даже если код удается написать быстрее, это не означает, что сервис так же быстро дойдет до пользователей. Между идеей и запуском остаются согласования, проверки и другие этапы, которые сами по себе не ускоряются после внедрения новой технологии.
В исследовании выделили три основных препятствия. Первое — длительные согласования архитектурных и инфраструктурных изменений. Второе — унаследованные системы, которые изначально не проектировались для взаимодействия с современными платформами и инструментами. Третье — тесная связанность компонентов, из-за которой изменение одной части системы может затронуть другие. Даже если команда научилась быстрее писать код, ей все равно приходится проходить прежние процедуры проверки, согласования и внедрения.
Из-за этого локальное ускорение не обязательно меняет общую скорость работы организации. Разработчики могут использовать ИИ для создания кода и подготовки документации, но затем изменения попадают в процессы, рассчитанные на прежний темп разработки. В результате выигрыш на одном этапе частично теряется на следующих. Чтобы получить заметный эффект, компаниям приходится менять не только инструменты, но и организацию работы.
Скорость разработки, безопасность и цена компромиссов
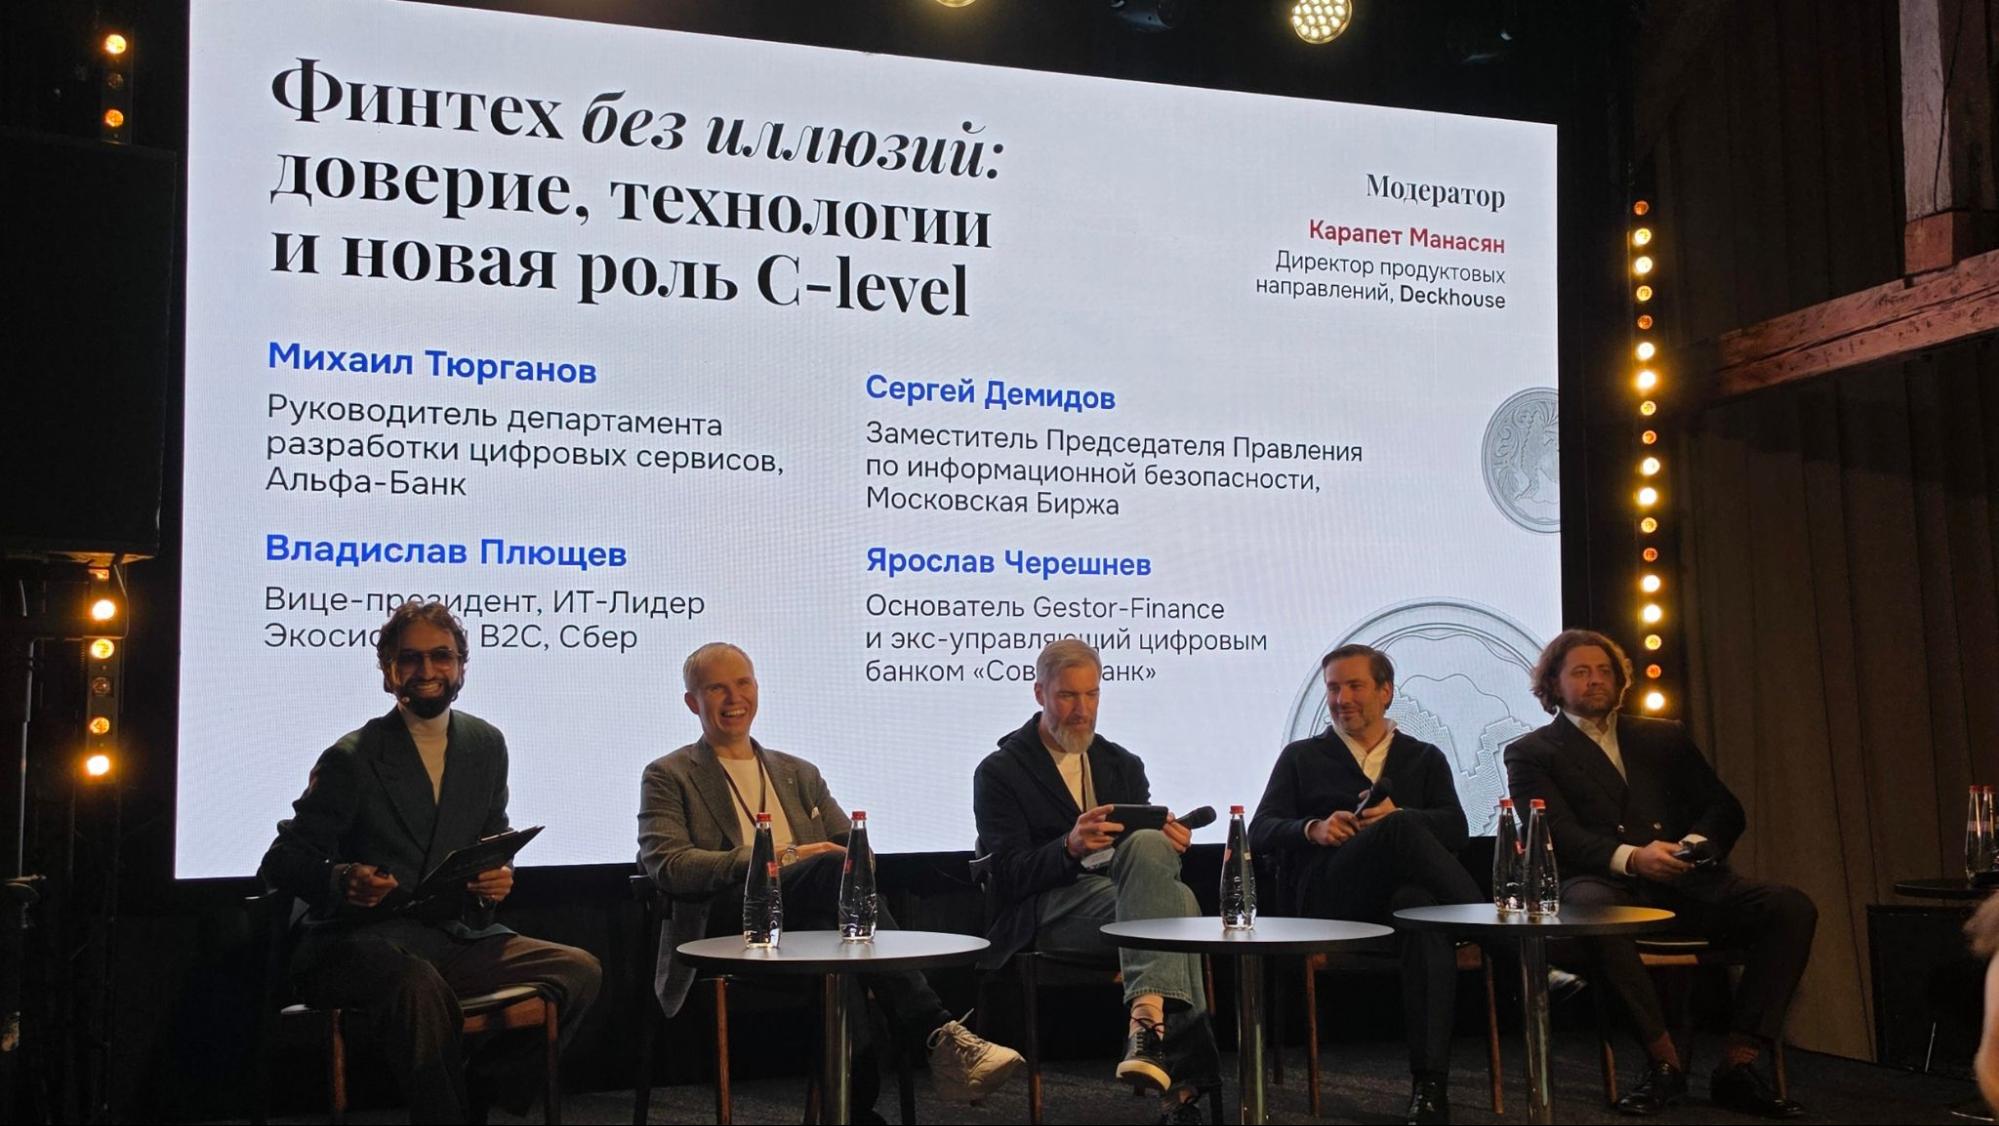
После презентации исследования состоялась панельная дискуссия. Разговор затронул не только внедрение искусственного интеллекта, но и безопасность, зависимость от сторонних технологий и готовность клиентов передавать алгоритмам часть привычных действий. Одна из тем обсуждения — насколько можно доверять коду, который генерирует искусственный интеллект.
Михаил Тюрганов, руководитель департамента разработки цифровых сервисов, «Альфа-Банк», привел пример приложения, созданного с помощью модели. Код получился достаточно объемным, и проверять его вручную целиком оказалось непросто. По его мнению, ускорение написания программ не снимает с разработчика ответственности за результат. Напротив, чем больше кода создается автоматически, тем важнее независимая проверка, тесты и сравнение нескольких вариантов реализации.
Проблема заключается не только в том, что модель может допустить ошибку. Сгенерированный код нужно встроить в существующую систему, проверить его взаимодействие с другими компонентами и убедиться, что он не создает новых уязвимостей.
В финансовой отрасли глубина проверки зависит от того, какие процессы и данные затрагивает система. Особенно строгие требования действуют для критичных сервисов, связанных, например, с торговыми операциями и платежами. Любые изменения в них должны проходить проверку специалистов и инструментов анализа безопасности. Для менее критичных продуктов подход может быть гибче, однако и в этом случае необходимо заранее оценивать последствия возможного сбоя или утечки данных.
Участники дискуссии сошлись во мнении, что безопасность нельзя оставлять на финальный этап разработки. О возможных рисках нужно думать еще при формировании бизнес-идеи, когда только определяется, какую задачу будет решать продукт и какие технологии для этого потребуются.
Зависимость от сторонних технологий остается риском
Еще один вопрос касался того, насколько финансовые компании контролируют технологии, на которых строят собственные сервисы. Использование готовых библиотек, открытого программного обеспечения и сторонних моделей позволяет быстрее разрабатывать продукты, но одновременно создает зависимость от чужого кода. Даже если компания проверяет собственную часть системы, она не всегда может с той же глубиной оценить все компоненты, которые лежат в ее основе.
Эксперты обратили внимание на риск скрытых уязвимостей в сторонних технологиях. Проблема касается не только коммерческих продуктов, но и открытого программного обеспечения, а также моделей искусственного интеллекта. Финансовая организация может доработать модель, встроить ее в собственный сервис и контролировать пользовательский интерфейс, но это не означает, что она полностью понимает устройство исходного решения. Проверка нижележащих компонентов требует отдельной экспертизы.
 При этом полностью отказаться от внешних технологий практически невозможно. Разработка всего технологического стека собственными силами потребовала бы слишком много ресурсов и замедлила бы запуск продуктов. Вопрос заключается в том, где проходит граница между использованием готовых компонентов и контролем над критичными частями системы. Для финансового сектора это не только инженерная задача, но и вопрос управления рисками.
Клиенты не всегда хотят полной автоматизации
Спикеры также обсудили, насколько далеко можно продвинуть автоматизацию клиентских сервисов. Искусственный интеллект способен анализировать запросы, подсказывать решения и выполнять отдельные операции, но готовность пользователей доверять ему финансовые действия пока неодинакова. Одно дело — получить рекомендацию или помощь с поиском информации, другое — передать алгоритму право самостоятельно распоряжаться деньгами или принимать решения от имени клиента.
 Владислав Плющев, вице-президент СТО Экосистемы B2C, «Сбер», сравнил отношение к искусственному интеллекту с тем, как пользователи привыкали к бесконтактным платежам. Распространение Apple Pay в России показало, что новые финансовые технологии могут быстро становиться привычными, если человеку понятны их преимущества и механизмы защиты. Но в случае с ИИ уровень доверия зависит еще и от того, какие полномочия получает система — пользователь может согласиться на автоматический анализ данных, но не обязательно захочет передать алгоритму право самостоятельно совершать операции.
Следовательно, развитие таких сервисов не должно сводиться к тому, чтобы убрать человека из каждого процесса. Для части клиентов важна возможность решить вопрос через привычный канал и при необходимости обратиться к сотруднику. Полная автоматизация может быть удобна в одних сценариях, но стать препятствием в других. Финансовым компаниям придется учитывать эту разницу и оставлять пользователю возможность выбирать степень участия алгоритмов.
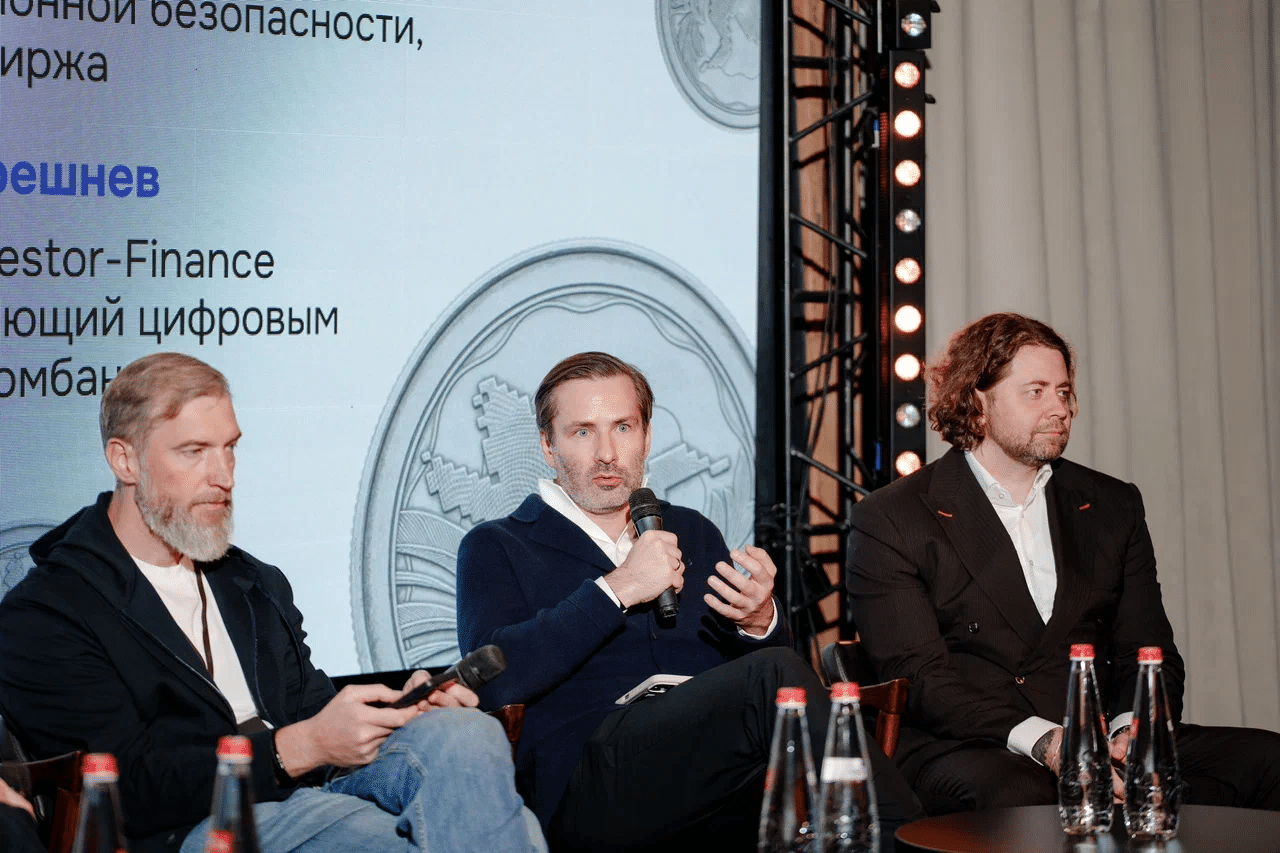
Отдельно участники затронули роль регулятора. По мнению Плющева, финансовые компании сами должны оставаться основными двигателями технологических изменений, тогда как задача регулятора — задавать правила и снижать риски. Новые инструменты должны проходить проверку, но требования не должны превращаться в попытку заменить отраслевую инициативу административными решениями.
«Цена успеха» и обратная сторона решений
Завершилась встреча иммерсивным спектаклем «Цена успеха». Его формат продолжил тему дискуссии, но уже не через доклады и экспертные комментарии. Гости стали участниками интерактивного аукциона, в котором им предлагали делать ставки. Смысл происходящего и то, чем в действительности приходилось расплачиваться за принятые решения, раскрывались в финале.
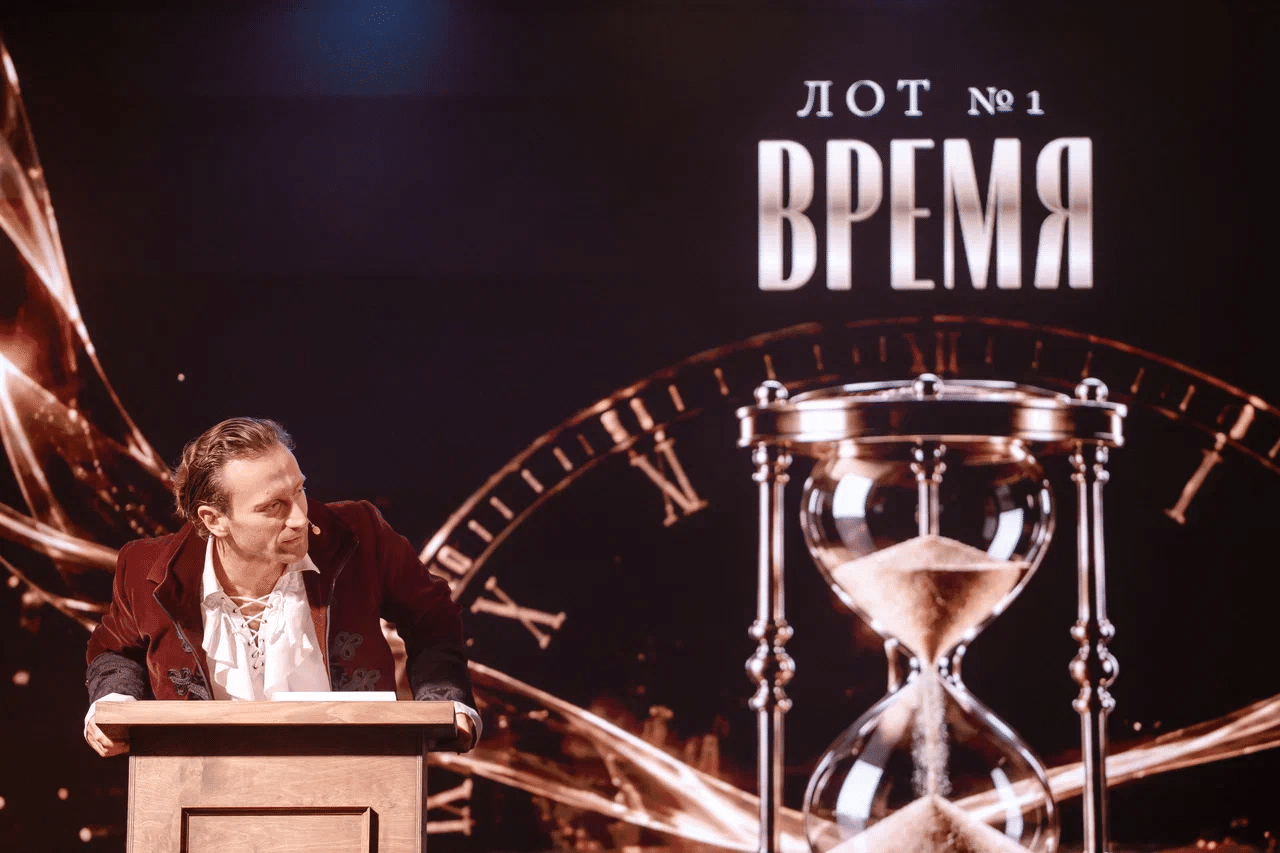 Такой формат стал продолжением разговора о компромиссах, с которыми сталкиваются финансовые организации. Ускорение разработки, внедрение новых технологий и автоматизация процессов могут давать заметный эффект, но каждое решение связано с ограничениями и рисками.
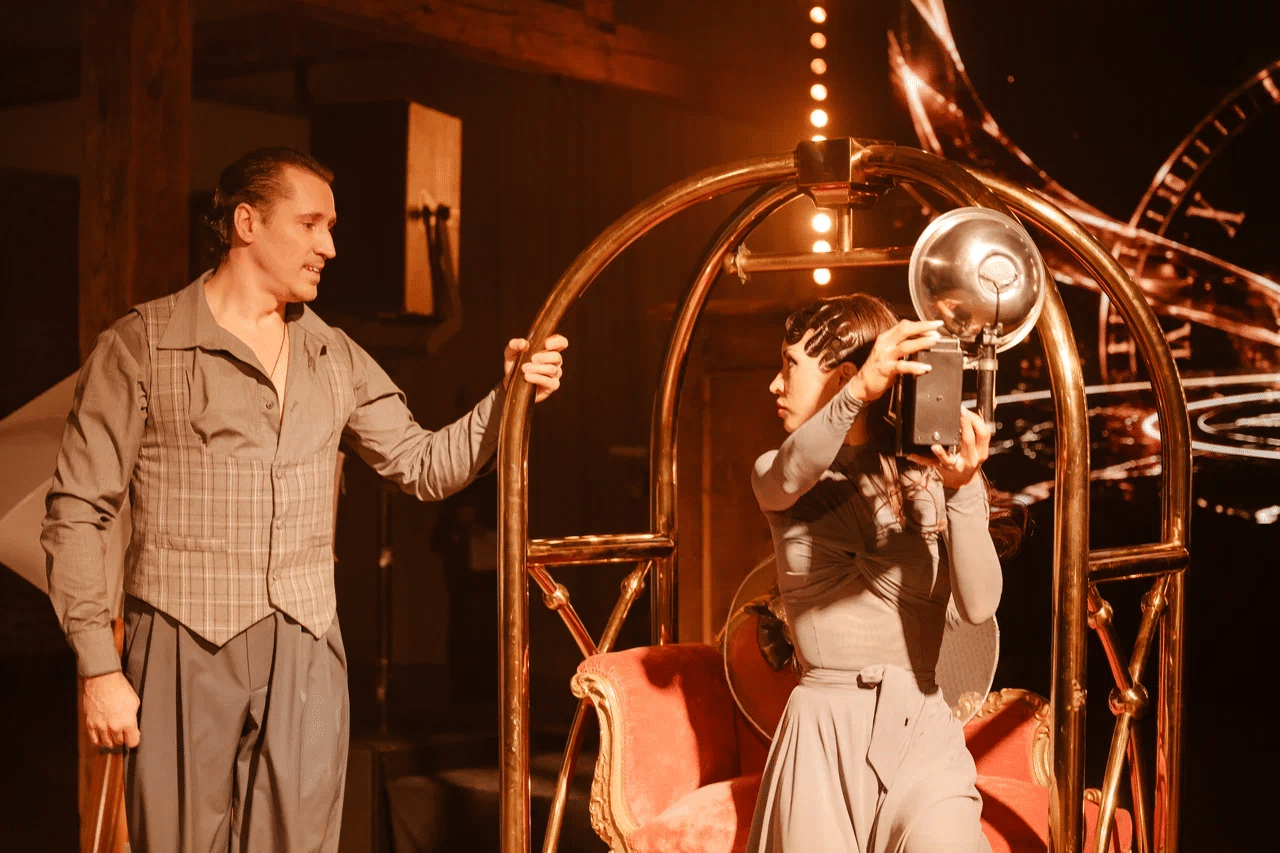
Вывод
Российский финтех уже научился создавать удобные цифровые сервисы, однако дальнейшее развитие отрасли зависит от изменений, которые пользователь не всегда замечает. Устаревшие системы, разрозненная инфраструктура и сложные процедуры согласования могут свести на нет преимущества даже самых современных инструментов. Искусственный интеллект сам по себе эти проблемы не устраняет.
 Следующий этап технологического развития связан не столько с добавлением новых функций в приложения, сколько с перестройкой внутренних процессов. Компаниям предстоит одновременно модернизировать инфраструктуру, пересматривать подходы к разработке и выстраивать контроль над сторонними технологиями. Только в этом случае ускорение отдельных операций сможет повлиять на скорость работы бизнеса в целом.
Полную версию исследования «Финтех нового уровня: от удобных приложений к зрелой технологической основе» читайте по ссылке.
Читайте также: