




Российский финтех научился удивлять клиента скоростью платежей и удобством приложений. Однако за сильной витриной остаются ручные операции, сложные интеграции, закрытые API и инфраструктура, которая формировалась годами. Мы совместно с Deckhouse («Флант») и «Тишиной» провели исследование «Финтех нового уровня: от удобных приложений к зрелой технологической основе» и выяснили, какие процессы отрасль уже успела ускорить и где компании все еще теряют время. Яркие инсайты — в статье, а полный аналитический отчет уже доступен по ссылке.
Об аналитическом отчете
Аналитический отчет «Финтех нового уровня: от удобных приложений к зрелой технологической основе» подготовили «Компьютерра», Deckhouse («Флант») и экспертный лейбл «Тишина». Мы хотели понять, за счет чего российский финтех сохраняет темп и какие ограничения могут замедлить его в ближайшие годы.
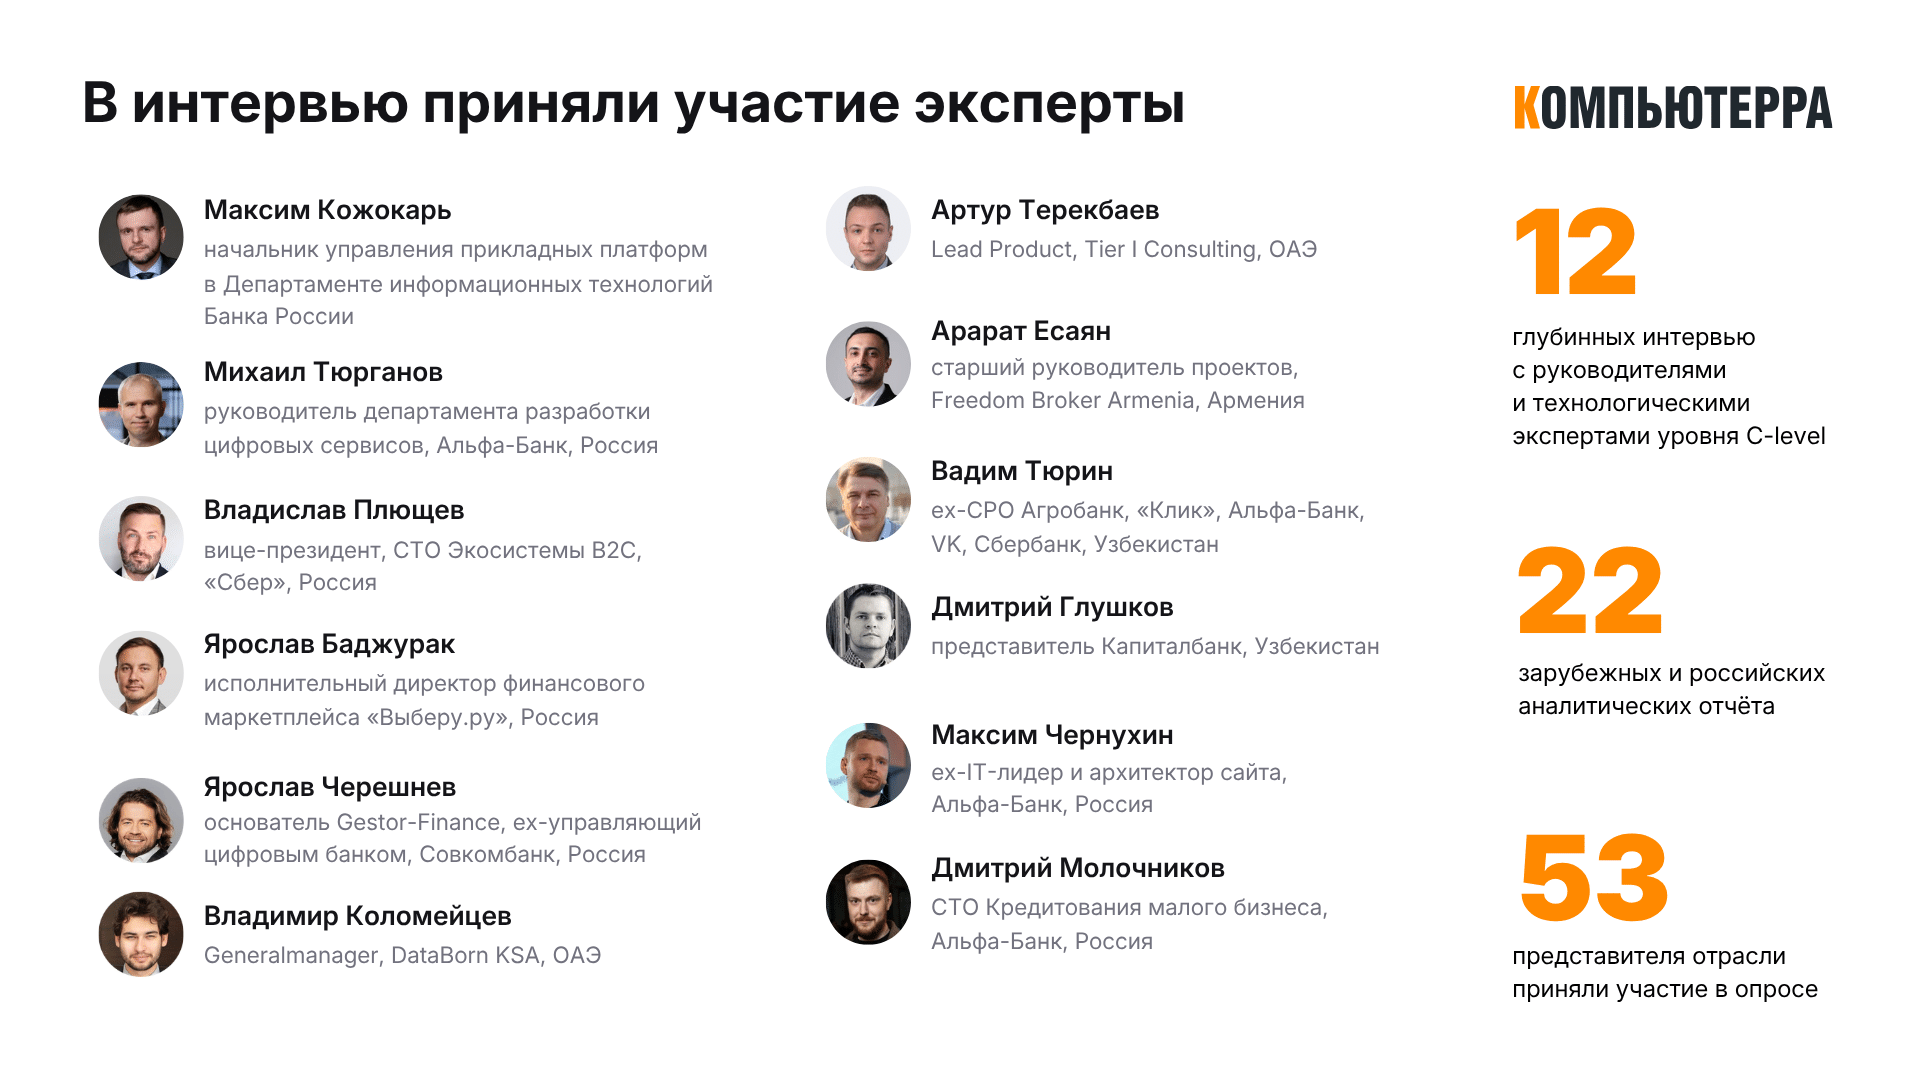
Для этого были проведены 12 глубинных интервью с руководителями и технологическими экспертами, опрос 53 представителей отрасли и анализ 22 российских и международных отчетов. В исследовании мы сопоставили российские практики с тем, как устроены финансовые технологии в Армении, Узбекистане, ОАЭ, Саудовской Аравии, США, Европе и Китае.
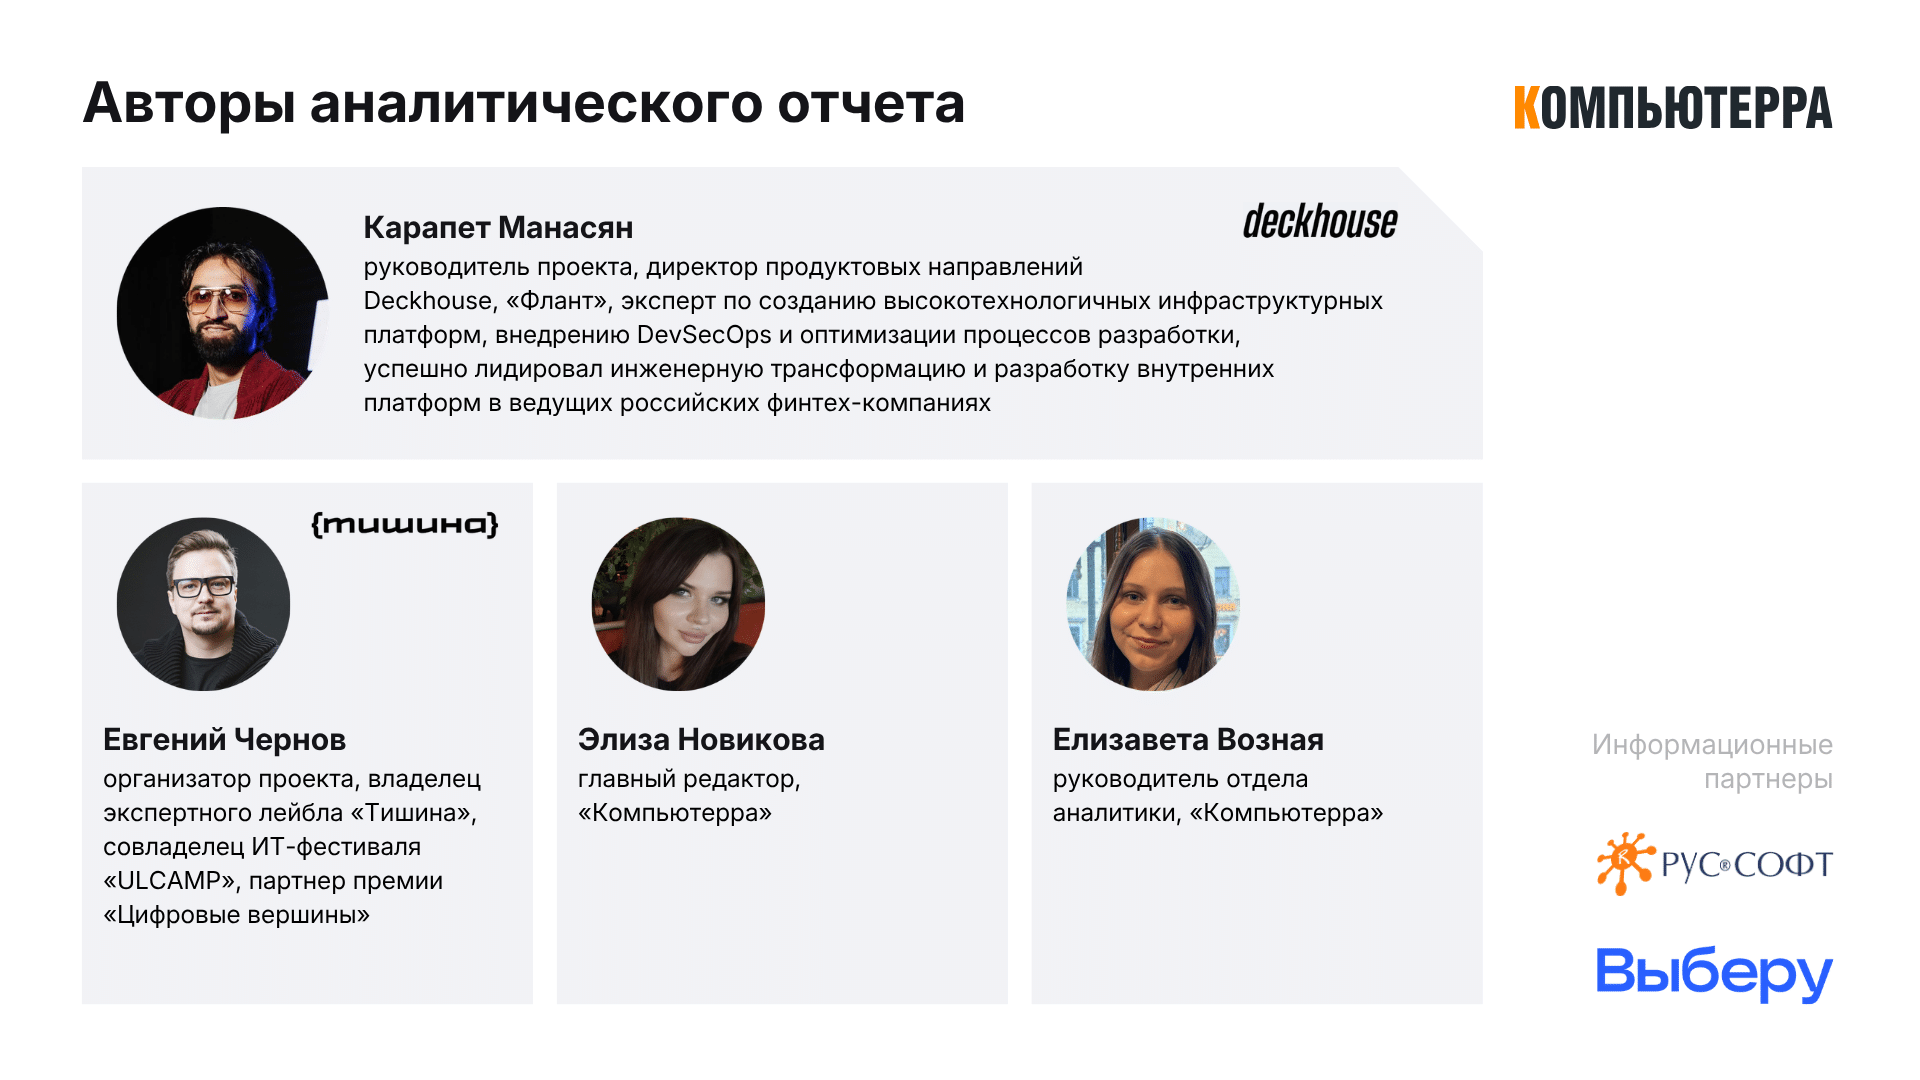
Исследованием руководил Карапет Манасян, директор продуктовых направлений Deckhouse. Над отчетом вместе с ним работали Евгений Чернов, владелец экспертного лейбла «Тишина», Элиза Новикова, главный редактор «Компьютерры», и Елизавета Возная, руководитель отдела аналитики издания.
 В интервью приняли участие эксперты:
- Максим Кожокарь, начальник управления прикладных платформ в Департаменте информационных технологий Банка России.
- Михаил Тюрганов, руководитель департамента разработки цифровых сервисов, «Альфа-Банк», Россия.
- Владислав Плющев, вице-президент CTO Экосистемы B2C, «Сбер», Россия.
- Максим Чернухин, ex-IT лидер и архитектор сайта «Альфа-Банк», Россия.
- Ярослав Черешнев, основатель Gestor-Finance, ex-управляющий цифровым банком «Совкомбанк», Россия.
- Ярослав Баджурак, исполнительный директор финансового маркетплейса «Выберу.ру», Россия.
- Владимир Коломейцев, General manager DataBorn KSA, Объединенные Арабские Эмираты.
- Артур Терекбаев, Lead Product, Tier I Consulting, ОАЭ / КСА.
- Арарат Есаян, старший руководитель проектов Freedom Broker Armenia, Армения.
- Вадим Тюрин, ex. CPO «Агробанк», «Клик», «Альфа-Банк», «ВК», «Сбербанк», Узбекистан.
- Дмитрий Молочников, CTO Кредитования малого бизнеса, «Альфа-Банк», Россия.
- Дмитрий Глушков, представитель «Капиталбанка», Узбекистан.
Сильная витрина и процессы, которых клиент не видит
Сильнейшей стороной российского финтеха участники опроса назвали клиентский UX и цифровые каналы — на них пришлось 30% ответов. Платежная инфраструктура получила 19%. Open Finance и межорганизационная инфраструктура набрали только 3%, AI-native процессы — 5%. Рынок научился делать удобные приложения значительно быстрее, чем перестраивать обеспечивающие их процессы.
Разрыв особенно заметен за пределами массовых платежей. Основатель Multi-Family Office D1 Capital Данила Ладнюк столкнулся с ним при поиске платформы для управления крупным семейным капиталом. «Мы проанализировали рынок и выяснили, что значительная часть структур, управляющих сотнями миллионов, работает в Excel. Таблицы с активами, со сроками налоговой отчетности и прочими данными собираются руками», сообщил Данила Ладнюк, основатель Multi-Family Office D1 Capital
Несмотря на это, в 2025 году сто крупнейших российских финтех-компаний увеличили совокупную выручку на 15,5%, до 282,7 млрд рублей, а основные доходы банковского сектора выросли на 12%. Финтех оказался динамичнее, однако масштабы двух сегментов пока несопоставимы.
«У нас прекрасные банковские приложения и технологичные финтех-продукты, которые не всегда решают основную финансовую задачу клиента. Удобный интерфейс и реальное предоставление услуги — это два разных мира. Сейчас первый заметно опережает второй. Представьте кредитный продукт, в котором человек нажимает кнопку в приложении, а дальше сотрудник банка вручную заполняет Excel-таблицу. Такое встречается даже в технологичных банках».
Ярослав Черешнев, основатель Gestor-Finance, ex-управляющий цифровым банком «Совкомбанк», Россия
У разных рынков разные способы ускоряться
Крупнейшие консалтинговые компании в своих отраслевых отчетах фиксируют тренд на региональную дивергенцию мирового финтеха. Вместо движения к единому глобальному стандарту индустрия строится на разных моделях со своей инфраструктурой и драйверами роста. Россия и Китай развивают собственные экосистемы, США и Европа широко используют вендорские платформы, страны MENA опираются на международные технологии, а Армения и Узбекистан адаптируют внешний опыт.
В России масштаб общей инфраструктуры виден на примере Системы быстрых платежей. Она дала банкам единый способ проводить переводы по номеру телефона и принимать оплату по QR-коду. За 2025 год через СБП провели 18,3 млрд операций на 103 трлн рублей. В четвертом квартале переводами пользовались семь из десяти жителей страны, следует из данных Банка России.
В ОАЭ — рынок с широким доступом к международным технологиям. Причем даже внутри страны существуют разные финансовые центры.
«Рынок в значительной степени ориентирован на покупку готовых решений — COTS (Commercial Off-the-Shelf). В большинстве стран региона население относительно небольшое, а привлеченные специалисты стоят дорого. Поэтому компании предпочитают законченные продукты с понятной окупаемостью. Особенно это заметно у крупных банков, которые работают с проверенными международными поставщиками».
Владимир Коломейцев, General manager DataBorn KSA, Объединенные Арабские Эмираты
Армянскому финтеху помогают специалисты, переехавшие из других стран. «Теперь мы идем по уже пройденному пути и можем избежать многих ошибок и экспериментов. Мы заранее понимаем, какие решения возможны и где могут возникнуть сложности. Даже в регулировании у наших стран много общего — подходы формировались на близкой основе», — отмечает Арарат Есаян, старший руководитель проектов Freedom Broker Armenia.
В Узбекистане финтех-рынок в некоторых отношениях развит сильнее банковского. «Click, Payme и Paynet стали самостоятельными сервисами с огромной пользовательской базой…», — рассказывает Вадим Тюрин, ex. CPO «Агробанк», «Клик», «Альфа-Банк», «ВК», «Сбербанк», Узбекистан.
В США и Европе финансовым организациям доступен широкий выбор международных технологических платформ. При этом модернизацию банковских систем замедляют зависимость от поставщиков, разрозненность данных и растущие требования к безопасности.
В Китае финансовые технологии уже стали частью крупных банковских, страховых и цифровых экосистем, включая Alipay и WeChat. Платежи, потребительское финансирование и онлайн-кредитование достигли высокой зрелости, поэтому рынок все активнее развивается через партнерства и совместную разработку.
Общая закономерность одна — рынок развивается быстрее, когда участники получают доступ к общей инфраструктуре, стандартным интерфейсам и контролируемой среде для экспериментов.
Сколько стоит изменить работающий банк
Готовый продукт можно запустить быстрее, если он вписывается в архитектуру банка. В ОАЭ и Саудовской Аравии банки часто выбирают решения международных поставщиков. В США зависимость от поставщиков основного банковского ПО усложняет модернизацию, и при смене платформы приходится переносить данные и перестраивать интеграции.
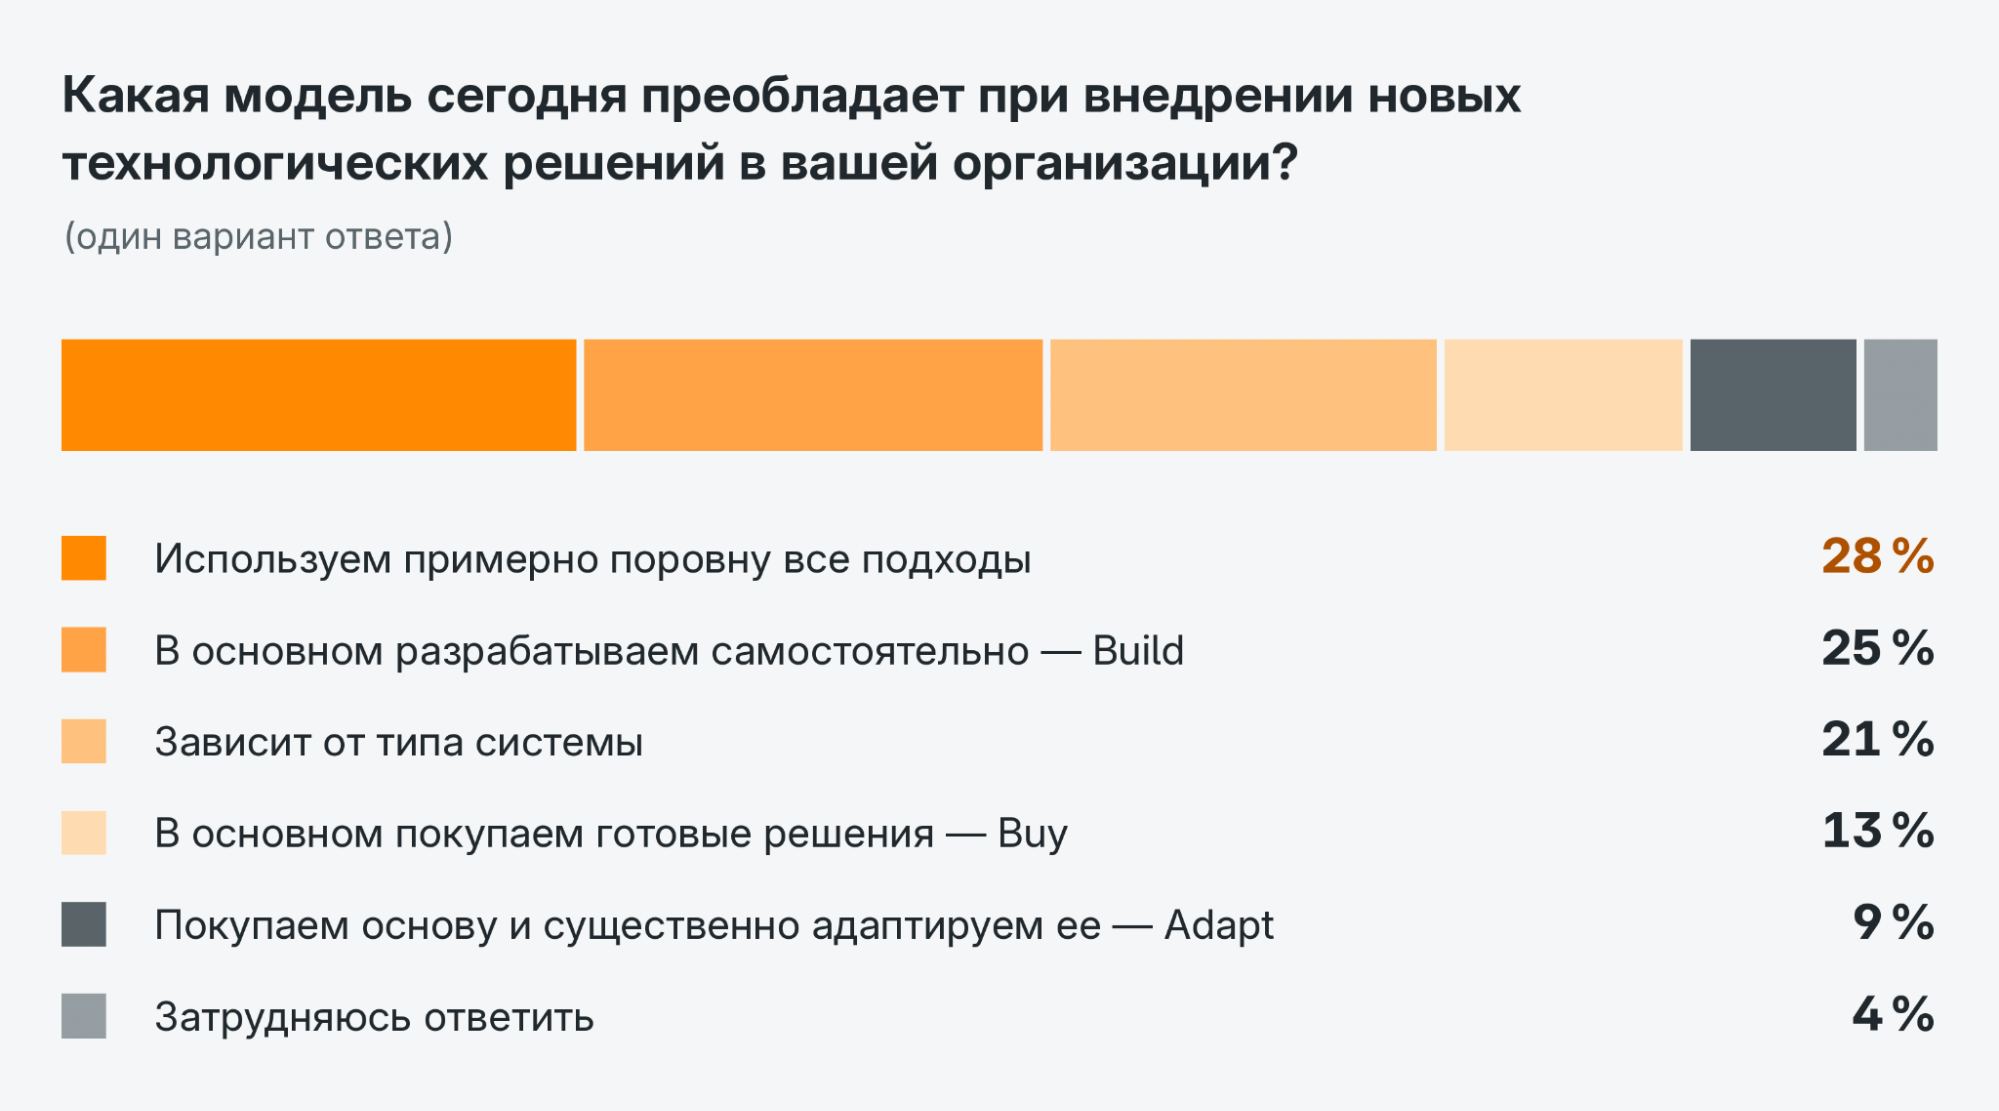
Среди участников нашего опроса в России 28% примерно поровну используют готовые продукты, собственную разработку и адаптацию внешних решений. Еще 25% преимущественно разрабатывают сами, 13% чаще покупают готовое ПО, 9% берут основу и существенно ее меняют. В вопросе о факторах выбора критичность системы для бизнеса и информационная безопасность получили по 11% отмеченных ответов, стоимость сопровождения — 10%.
 Среди критериев эффективности разработки чаще всего выбирали сокращение времени выхода на рынок (18% ответов). В отдельном вопросе о том, что тормозит выпуск продуктов, чаще всего отмечали:
- долгие согласования архитектурных изменений (11% выбранных ответов);
- высокую долю устаревших систем (10%).
Сильная связанность систем, недостаточная стандартизация API, сложности с данными и высокая стоимость изменений получили по 9%.
Поддержку работающих сервисов упрощают корпоративные стандарты. «Если же с первого дня пытаться уложить эксперимент во все корпоративные ограничения, согласования могут оказаться дороже самой проверки идеи», — говорит Дмитрий Молочников, CTO кредитования малого бизнеса в «Альфа-Банке». Он предлагает испытать гипотезу на небольшом изолированном стенде и перенести подтвердившееся решение на общую платформу.
Разработку тормозит устройство самой организации
Главным критерием эффективности разработки стало сокращение time-to-market — 18% ответов. На практике выпуск новых продуктов часто замедляет система согласований. Среди архитектурных ограничений длительное согласование изменений получило 11%, legacy-продукты — 10%, связанность систем и слабая стандартизация API — по 9%.
«В крупной организации влияние на технологические решения распределено по уровням. На верхнем уровне принимаются наиболее масштабные, стратегические решения, оказывающие влияние на всю организацию… Руководители среднего уровня определяют ландшафт в своей зоне ответственности, оставаясь в рамках стандартов или влияя на их изменение. Инженеры, чаще являясь заложниками своей компетенции, влияют в основном на качество решений…».
Михаил Тюрганов, руководитель департамента разработки цифровых сервисов, «Альфа-Банк», Россия
Новую гипотезу разумно сначала проверять в небольшой изолированной среде, а после подтверждения переносить в общий платформенный слой. Иначе цена согласования способна превысить стоимость самой проверки.
В выборе Build или Buy 28% организаций сочетают разные подходы, 25% преимущественно разрабатывают сами, 13% чаще покупают. Решение определяют критичность системы и информационная безопасность — по 11%, затем стоимость поддержки — 10%.
ИИ ускорил разработку, но создал новые очереди
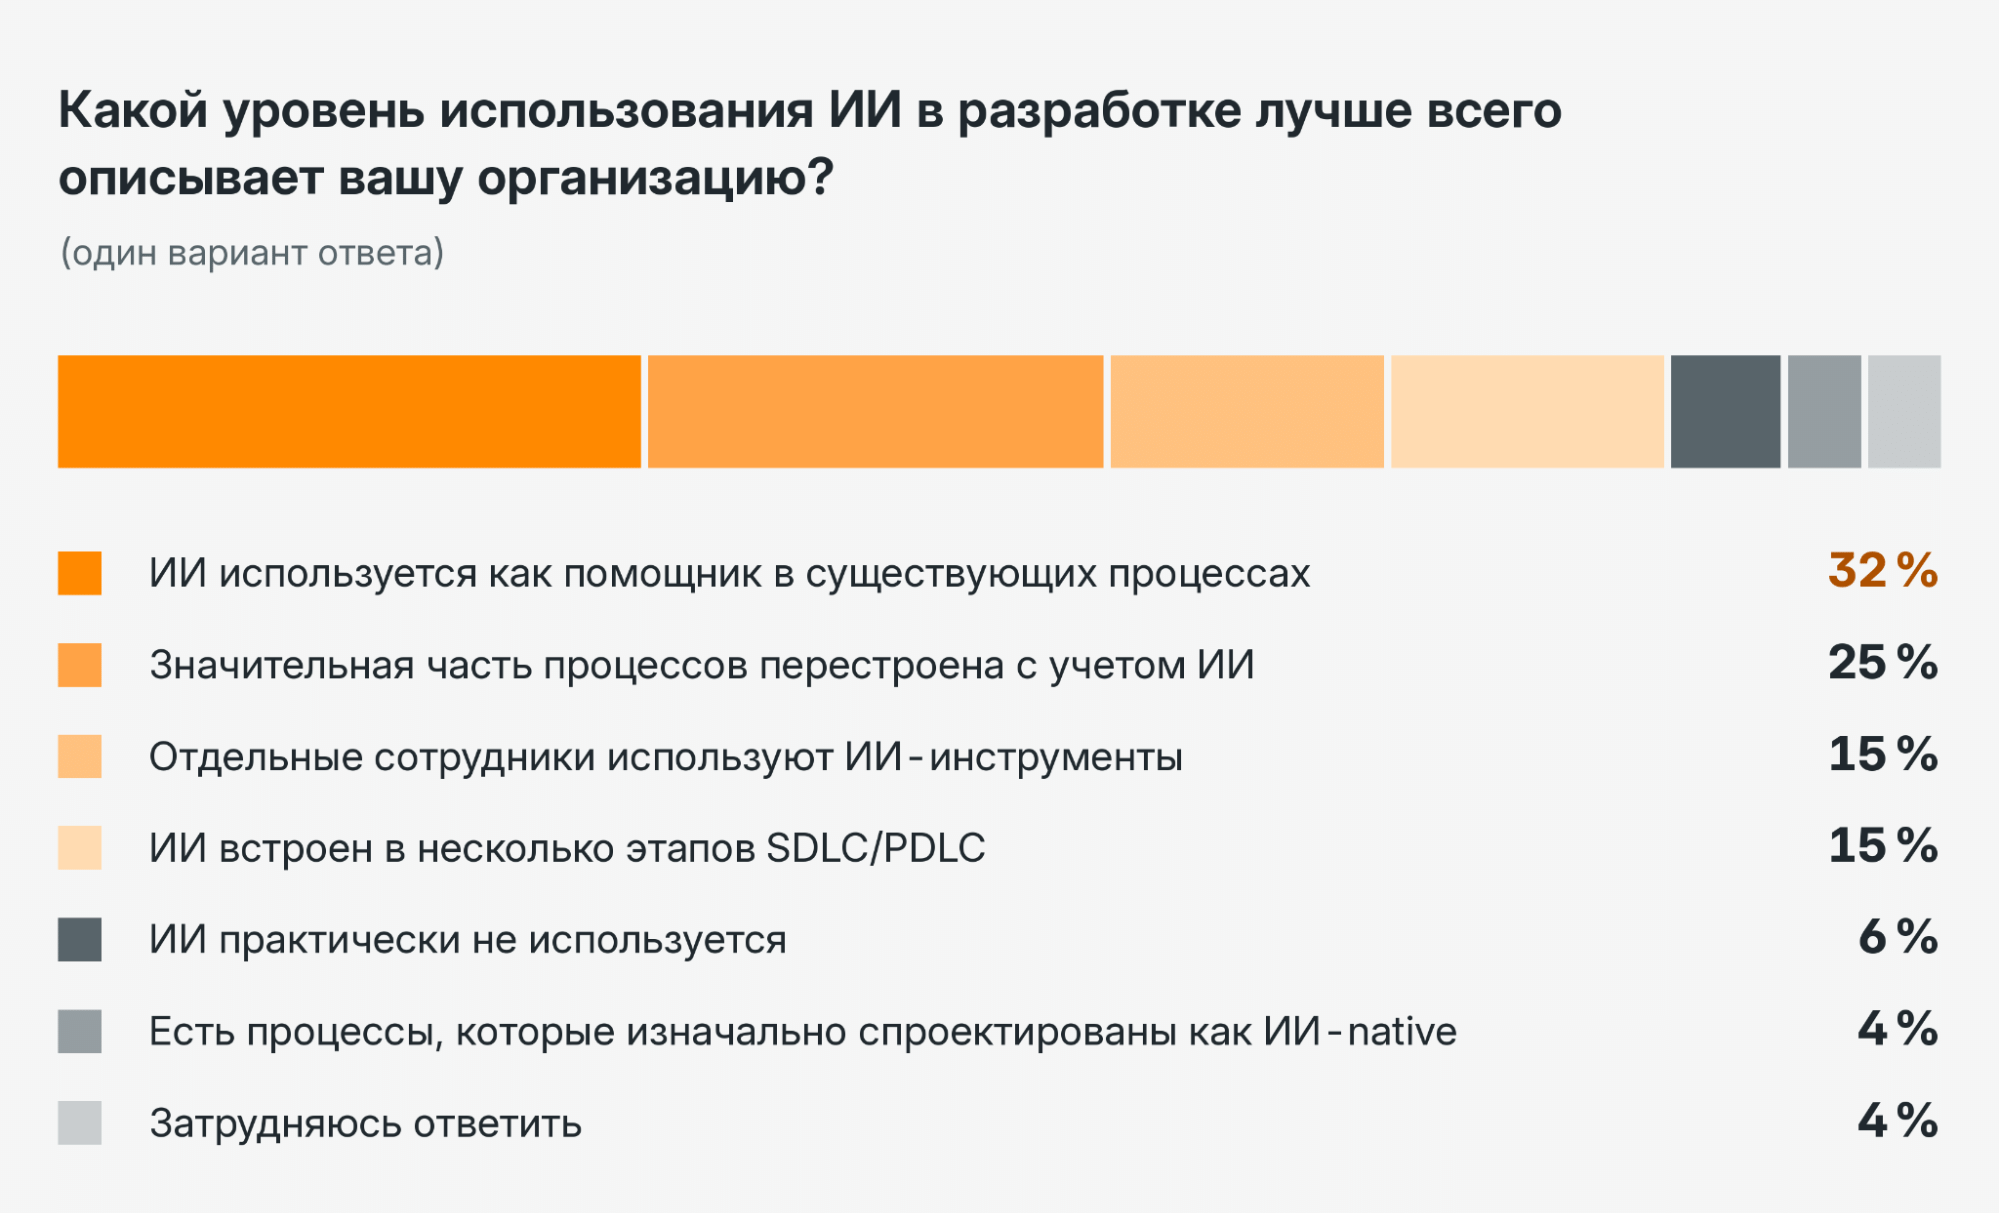
В российских финансовых организациях ИИ чаще остается помощником внутри прежнего процесса — этот вариант выбрали 32% респондентов. Еще 25% сообщили, что значительная часть разработки уже перестроена с учетом новых инструментов, а изначально AI-native процессы есть только у 4% организаций.
Чаще всего ИИ применяют там, где результат можно сравнительно быстро проверить. На код-ревью, контроль качества и безопасности пришлось 18% ответов, на написание и рефакторинг кода — 17%, на подготовку требований — 16%, на создание тестов — 15%. До подготовки релизов, CI/CD и управления инфраструктурой технология добирается заметно реже: этот этап получил 7%.
 При этом высокая скорость кодогенерации не гарантирует столь же быстрого запуска продукта. Вице-президент, CTO Экосистемы B2C Сбера Владислав Плющев наблюдает перенос узких мест на соседние этапы разработки: «Когда проникновение ИИ-инструментов превысило 95%, кодогенерация выросла, а бутылочное горлышко сместилось на код-ревью, версионирование и смежные этапы».
По мере расширения AI-native практик банкам придется перестраивать весь цикл разработки. Иначе более быстрый код лишь увеличит очередь на проверку, согласование и промышленную эксплуатацию.
Облако само по себе не делает инфраструктуру современной
Преимущественно on-prem инфраструктуру используют 32% участников, еще 28% сочетают внутренние и внешние мощности в разных гибридных конфигурациях. Во внешнее облако компании готовы переносить прежде всего некритичные сервисы и проверку гипотез — 20%, тестовые и нагрузочные контуры — 18%, аналитику и AI/ML — по 11%. Core-системы и платежные решения получили по 2%.
Облачная платформа быстро предоставляет ресурсы, однако финансовая организация продолжает отвечать за непрерывность критичных операций. Поэтому рынок движется к гибридной инфраструктуре, где нагрузки размещаются в разных средах и управляются по общим правилам.
«Финансовые организации раньше других отраслей сталкиваются с ростом сложности ИТ-инфраструктуры: высокие требования к доступности сервисов сочетаются с жестким регулированием и постоянным увеличением объема изменений. Гибридная модель часто воспринимается как стратегия на перспективу, однако на практике банки приходят к ней через вполне прикладные задачи — обеспечение непрерывности работы сервисов и восстановление после сбоев».
Карапет Манасян, директор продуктовых направлений Deckhouse, «Флант»
От чего зависит скорость следующего релиза
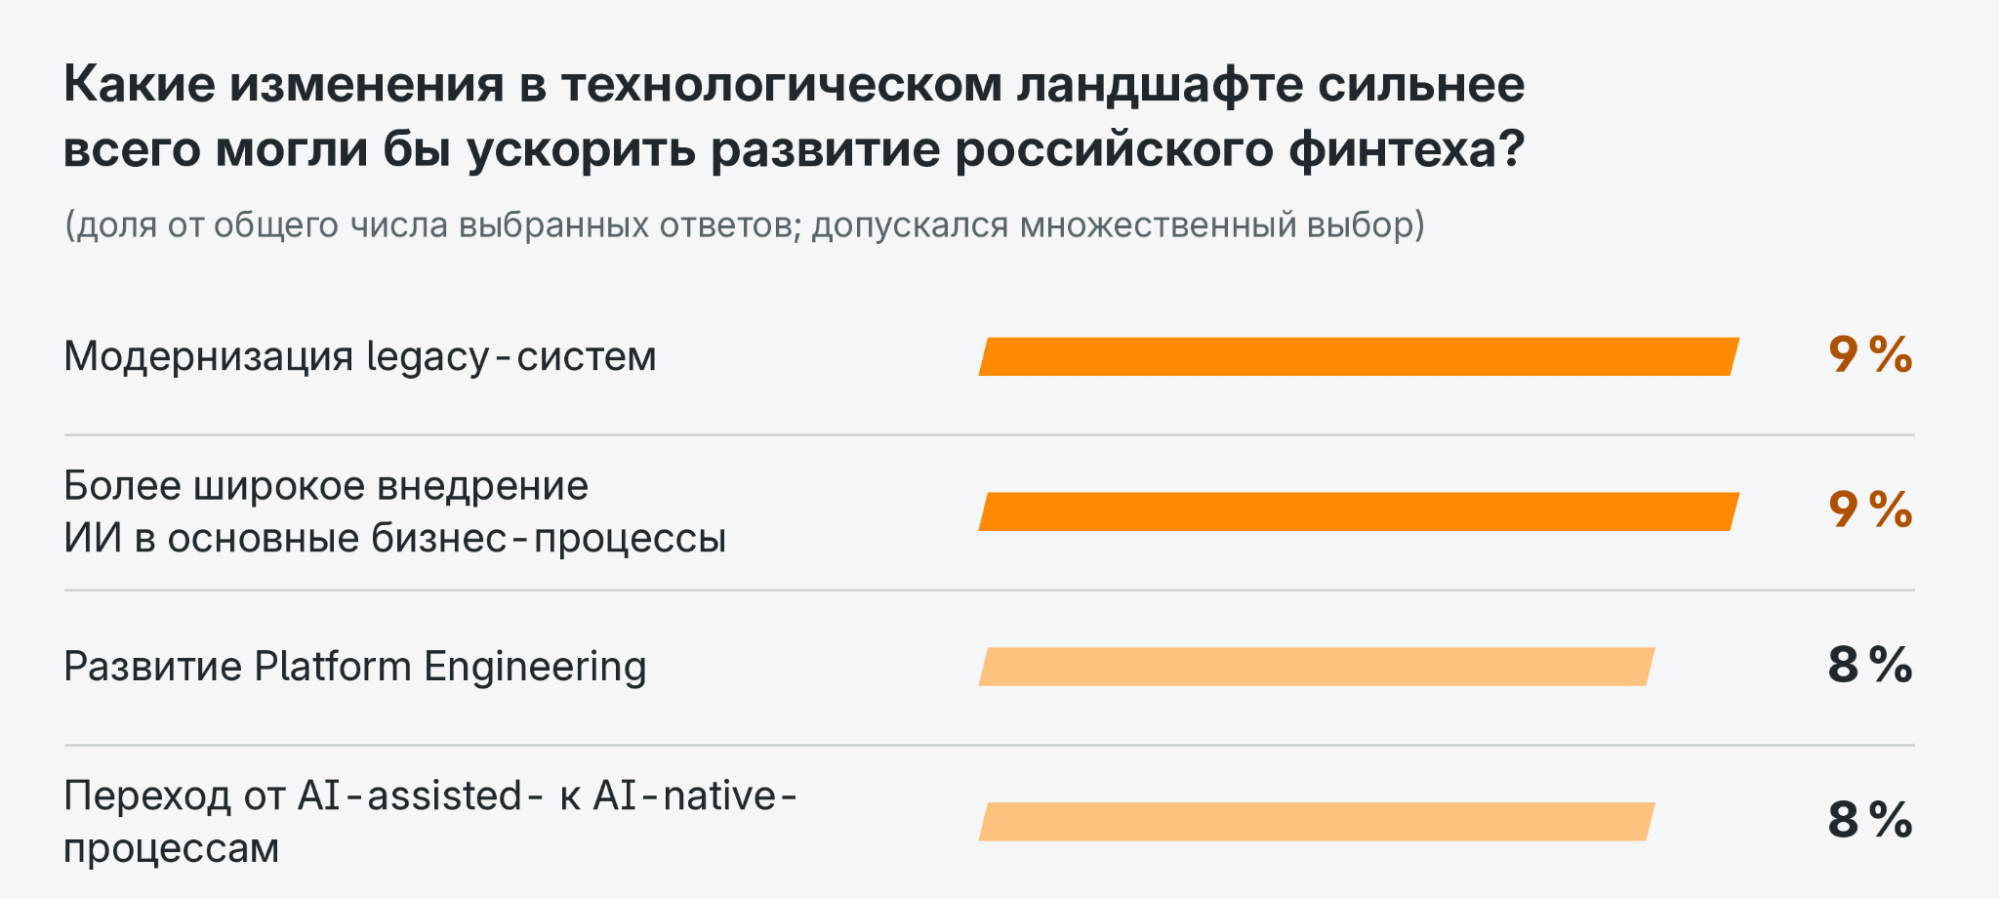
Когда мы спросили, какие изменения помогут российскому финтеху развиваться быстрее, лидировали модернизация устаревших систем и внедрение ИИ в основные бизнес-процессы, по 9% выбранных ответов на каждый вариант. По 8% получили развитие внутренних инженерных платформ и переход к AI-native. На открытые API и Open Finance, проектирование систем по принципу API-first и предсказуемое технологическое регулирование пришлось по 7%.
 «Отсутствие полноценной сквозной и при этом безопасной возможности для интеграции между финансовыми институтами является главным технологическим ограничением. Речь идет про открытый стандарт API-интеграций (Open API). Без широких возможностей взаимодействия между банками нельзя создать мультибанковские сервисы, к которым будут обращаться AI-агенты. Клиентские данные являются самым ценным, что есть у банков, страховых компаний и прочих финансовых институтов, и если мы хотим вводить принципиально новые бизнес-модели, «консервировать» эти данные у кого-то одного не стоит — данные должны приносить максимальную пользу», — уверен Дмитрий Малыгин, независимый эксперт в области разработки ПО.
«Конкурентоспособность будет определяться набором факторов: зрелыми платежными API, внутренней инфраструктурой данных и антифрод-системами на основе машинного обучения, применением искусственного интеллекта в клиентских сценариях. Эффект зависит от того, что встроено в операционную схему».
Юлия Камалова, старший преподаватель кафедры информационных технологий факультета ИТиАБД Финансового университета при Правительстве РФ
В свою очередь, Алексей Максимкин, директор информационно-технологического блока «ББР Банка», сообщает: «На горизонте 3–5 лет конкурентоспособность российского финтеха будут определять ИИ, OpenAPI, современная платежная инфраструктура, информационная безопасность и технологическая независимость».
Когда банк выводит продукт на внешнюю площадку, ему нужно принять заявку по API, провести ее по внутренним системам и вернуть клиенту статус. Срок запуска зависит от того, какие интеграции и тестовые среды уже готовы и сколько изменений придется согласовать. Клиент же увидит результат, когда сможет оформить продукт там, где его выбрал.
В статье — лишь малая часть инсайтов, цифр и комментариев. В полном аналитическом отчете «Финтех нового уровня: от удобных приложений к зрелой технологической основе» вы найдете:
- подробное сравнение моделей развития финтеха в России, Китае, США, Европе, странах MENA, Армении и Узбекистане;
- оценку зрелости клиентских сервисов, AI-native процессов, Open API и внутренней автоматизации;
- главные архитектурные и организационные барьеры, которые замедляют запуск новых продуктов;
- анализ подходов Build, Buy и Adapt в финансовых организациях;
- данные о том, куда уходят технологические бюджеты банков;
- сценарии безопасного внедрения ИИ в разработку и бизнес-процессы;
- разбор локальной, облачной и гибридной инфраструктуры;
- мнения экспертов из банков, финтех-компаний и технологических организаций.
Читайте также: